Atuação do governo em relação à arrecadação e gastos públicos.
Função alocativa
Ação do governo complementando a ação do mercado no que diz respeito à alocação de recursos na economia – alguns bens não são fornecidos pelo mercado, em função de sua complexidade, incapacidade de geração de lucro ou dificuldade estrutural. Outra questão que fundamenta a questão alocativa é a necessidade de acesso aos bens públicos por todas as camadas da sociedade, fugindo da prerrogativa do mercado que é de exclusão – no mercado o consumo de um bem está relacionado com a capacidade de consumo, que é a possibilidade do consumidor pagar por este bem.
Principais “falhas de mercado”
- externalidades
- economias de escala
- bens públicos
Externalidades
Correspondem ao fato de que a ação de determinados agentes pode ter impactos sobre o resultado almejado por outros agentes – existem tanto externalidades negativas como externalidades positivas.
Ex: um produtor de mel tem como vizinho um produtor de maçã, a florada de maçã põe à disposição do apiário uma quantidade de néctar que aumenta sua produtividade, já a polinização do pomar também aumenta sua produtividade. São externalidades positivas.
Outro exemplo diz respeito à poluição provocada por determinada indústria, é uma externalidade negativa em relação á comunidade que cerca a indústria. A correção desta externalidade seria tributar o causador da externalidade e recompensar os agentes afetados. A isso chama-se internalizar a externalidade.
A externalidade normalmente não consegue ser corrigida pelo sistema de preços
Economias de escala
O aumento da produção de um determinado bem por uma única empresa, leva a redução do custo médio por produto, ocasionando, no limite, o aparecimento dos chamados “monopólios naturais”
Os monopólios são considerados, do ponto de vista teórico, ineficientes por permitir aos seus proprietários extrair um “sobrelucro”, através da cobrança de um preço mais elevado pelo fato de ser o único ofertante.
O estado deve regular a atuação destes monopólios ou torná-los públicos
Bens públicos
Caracterizam-se pelo fato de seu consumo ser não excludente e não rival – o consumo de uma pessoa não impede o consumo de outra.
A mesma quantidade do bem está disponível independente de quantas pessoas o consomem. Nesta situação, os indivíduos não se mostram dispostos a revelar quanto estariam dispostos a pagar por estes bens
A oferta desses bens deve ser feita pelo setor público e seus custos repartidos entre a sociedade – estes bens compõe o produto nacional, mas por não haver um preço de mercado, estes são avaliados por seu custo de produção. Isto faz que a participação pública no produto seja medida pelos seus gastos.
Função distributiva
Corresponde à função do governo em arrecadar impostos (reduzir a renda) de determinadas classes sociais ou regiões para transferi-los a outras – é a forma que o ente público possui para redistribuir a renda nacional. O governo arrecada mais em regiões ou setores mais avançados e aplica estes recursos nos setores ou regiões mais carentes.
Forma direta
É a chamada transferência de renda ou transferência corrente
Previdência social (inss)
Pagamento de juros (juros da dívida interna e ou externa)
Assistência (seguro-desemprego, bolsa-família)
Forma indireta
Redirecionamento na oferta dos bens públicos
Saneamento
Saúde
Educação
Função Estabilizadora
É a intervenção do estado na economia para alterar o comportamento dos níveis de preço e emprego – diz respeito à atuação pública no comportamento da economia e dá-se principalmente através dos seguintes mecanismos
Gastos públicos – subsídios, incentivos
Tributos
Infra-estrutura
Gastos Públicos
Os gastos do governo podem ser classificados numa primeira aproximação em:
- Despesas correntes
- Despesas de capital
Despesas correntes
São as despesas de custeio e as transferências correntes
Funcionários – folha de pagamento do governo: civis e militares
Materiais – material de consumo
Serviços de terceiros – pagamentos de serviços prestados pela iniciativa privada
Previdência – inativos, pensionistas, ...
Assistência – política assistencialista: (seguro-desemprego, bolsa-família)
Juros – juros pagos pelas dívidas interna e externa
Despesas de capital
Investimentos – obras públicas, equipamentos e instalações, material permanente
Inversões financeiras – aquisições de imóveis, constituições de fundos rotativos
Transferência de capital – amortizações da dívida pública, auxílio para obras de interesse público, ...
Arrecadação pública
Como vimos pode dar-se por dois tipos principais de impostos
Impostos diretos – incidem sobre a renda
Impostos indiretos – incidem sobre o consumo
A principal variável para determinar o volume de arrecadação é o nível de renda/produto da economia – conforme aumenta a renda dos indivíduos e a riqueza da sociedade, aumenta a arrecadação de impostos diretos. Conforme aumenta o produto e a circulação de mercadorias e aumenta o imposto indireto.
A estruturação de um sistema tributário envolve diversos aspectos
Financiar os gastos públicos – a arrecadação é, para o ente público, o que o faturamento é para as empresas, porém o resultado esperado não é o mesmo. Enquanto a empresa visa o lucro o ente público visa a distribuição social e o desenvolvimento econômico do país.
Afetar a distribuição de renda – é a definição de quem deve pagar mais imposto
Eficiência econômica e estímulo ao desenvolvimento – O sistema tributário deve criar o mínimo de distorções possíveis em termos de preços relativos (a relação do preço de um bem em relação a um bem de característica diferente), para que estes possam sinalizar as preferências sociais e os custos de produção de mercadorias. Deve também evitar o desincentivo ao investimento.
Distorções - Para facilitar o cumprimento de metas socialmente desejáveis é aceito a introdução de algumas distorções em termos de preços – o sistema tributário deve ser flexível
Sobretaxa de tributos ao cigarro
Redução tributária ao leite
Incentivos fiscais – quando se quer, por exemplo, estimular a produção e o consumo também podem ser utilizados para função distributiva. Quando se quer estimular o nascimento de um novo setor industrial no país, mas que no início não tenha condições de concorrer com produtos internacionais. Pode ser utilizado para estímulo às exportações ou dificultar as importações.
O subsídio funciona como um imposto negativo, enquanto o imposto aumenta o preço da mercadoria o subsídio tem por objetivo rebaixá-lo
O grande cuidado que o ente público deve ter em relação às distorções é que, com o objetivo de maleabilidade, corre o risco de cair na discricionariedade, que é tornar as decisões econômicas extremamente politizadas, com perigo de sacrificar a eficiência em favor de um sistema cartorial.
Déficit público e dívida pública
Carga tributária bruta = Total de impostos arrecadados no país
Carga tributária líquida = Carga tributária bruta - transferências (juros, subsídios, assistência e previdência social)
Poupança do governo em conta corrente = Carga tributária líquida – consumo do governo
A poupança do governo não é o resultado do orçamento público nem uma medida de déficit público, pois não considera as despesas de capital do governo. Mostra a capacidade de investimento sem pressionar outras fontes de financiamento (sem necessidade de mais empréstimos)
Déficit público
Déficit público = Investimentos governamentais – poupança do governo em conta corrente
Quando o governo gasta mais do que arrecada temos o déficit público, quando a arrecadação supera os gastos temos superávit
Existem vários conceitos de déficit público, como veremos a seguir:
Déficit nominal ou total
Também chamado de necessidades de financiamento líquido do setor público – conceito nominal
Indica o fluxo líquido de novos financiamentos obtidos ao longo de um ano pelo setor público
Déficit primário ou fiscal
É o déficit total, excluindo a correção monetária, cambial e os juros da dívida contraída anteriormente – mostra efetivamente a condução da política fiscal do governo pois exclui as despesas e receitas financeiras.
No fundo, é a diferença entre os gastos públicos e a arrecadação tributária no exercício
Déficit operacional
Também chamado de necessidades de financiamento do setor público – conceito operacional
É o déficit primário, acrescido dos juros da dívida passada, excluindo a correção monetária e cambial.
Existem enormes dificuldades para apuração do déficit público. Há dois regimes de contabilização:
- REGIME DE COMPETÊNCIA – os fatos contábeis são registrados no momento em que ocorreu o fato gerador.
- REGIME DE CAIXA – o registro contábil ocorre no momento em que se dá o pagamento ou recebimento
Financiamento do déficit
Medidas tradicionais de política fiscal – aumento de impostos e corte nos gastos públicos e o financiamento se dá através de medidas extrafiscais que são:
Emissão de moeda – forma eminentemente inflacionária, mas que não aumenta o endividamento público. O Bacen cria moeda para financiar a dívida do tesouro.
Venda de títulos da dívida pública – é a troca de títulos por moeda que já está em circulação, não cria pressão inflacionária, mas eleva a dívida pública. Como os juros devem ser atraentes acarreta uma elevação adicional no endividamento.
Necessidade de financiamento do setor público
É um conceito utilizado pelo FMI para acompanhar a condução da política econômica dos países
NFSPcn (conceito nominal) – engloba qualquer demanda de recursos pelo setor público = déficit nominal
NFSPco (conceito operacional) – deduz as correções monetária e cambial da dívida = déficit operacional
Governo x Atividade econômica
Política fiscal contracionista ou restritiva - superávit
Política fiscal expansiva - déficit
segunda-feira, 7 de dezembro de 2009

Cenários Econômicos
Macroeconomia
Estudo da economia como um todo – determinação e comportamento dos grandes agregados, tais como: renda e produto nacional, nível geral de preços, emprego e desemprego, estoque de moedas e taxa de juros, balança de pagamentos e taxa de câmbio.
Negligencia o comportamento das unidades econômicas individuais e dos mercados específicos – estes são objetos de estudo da microeconomia, a macroeconomia trata o mercado de bens e serviços como um todo (agregando produtos agrícolas, industriais e serviços de transporte, por exemplo)
Relaciona-se com as interações mais relevantes da economia: Mercado de bens e serviços, monetário, de trabalho, fiscal, etc... - estabelece relações entre esses agregados, permitindo um maior entendimento do mercado como um todo.
Nível de emprego – estuda basicamente a questão da interferência governamental do estado na economia. Há a corrente liberal (hoje neo-liberais), que prega a saída do estado na economia e a atuação única da “mão invisível” da auto-regulação. Outra corrente prega um maior grau de atuação do Estado na atividade econômica
Estabilidade de preços – muito relacionado com a inflação. A inflação acarreta distorções, principalmente sobre a distribuição da renda, sobre as expectativas dos agentes econômicos e sobre o balanço de pagamentos. A inflação moderada faz parte dos ajustes de uma sociedade dinâmica, em crescimento.
Distribuição da renda – Nos sistemas econômicos capitalistas é inerente certa concentração de renda, visto que ocorrem transformações estruturais (êxodo rural, baixa qualificação, proporção demográfica, etc...). Neste processo a mão-de-obra mais qualificada obtém ganhos extras. O fator educacional é considerado uma das maiores causas da má distribuição de renda. Alguns economistas pregam a “desigualdade com mobilidade”, que seria a facilidade de ascensão a faixas salariais maiores e abertura de novos postos de trabalho.
Crescimento econômico – Se existe desemprego e capacidade ociosa, pode-se aumentar o produto nacional estimulando a atividade produtiva, mas há um limite a esse crescimento, que são os recursos disponíveis. Para ultrapassar este limite é necessário:
aumento dos recursos disponíveis
avanço tecnológico (melhorias tecnológicas, novas maneiras de organizar a produção, qualificação da mão-de-obra)
O crescimento macroeconômico significa o crescimento da renda nacional per capita, ou seja, colocar à disposição da coletividade uma quantidade de mercadorias e serviços que supere o crescimento populacional.
Política Macroeconômica
A Política macroeconômica envolve a atuação do governo sobre a capacidade produtiva (oferta agregada) e despesas planejadas (demanda agregada), com o objetivo de permitir que a economia opere a pleno emprego, com baixas taxas de inflação e uma distribuição justa da renda
Instrumentos de Política Macroeconômica
Política Fiscal, Política Monetária, Políticas Cambial e Comercial, Política de Rendas
Estudo da economia como um todo – determinação e comportamento dos grandes agregados, tais como: renda e produto nacional, nível geral de preços, emprego e desemprego, estoque de moedas e taxa de juros, balança de pagamentos e taxa de câmbio.
Negligencia o comportamento das unidades econômicas individuais e dos mercados específicos – estes são objetos de estudo da microeconomia, a macroeconomia trata o mercado de bens e serviços como um todo (agregando produtos agrícolas, industriais e serviços de transporte, por exemplo)
Relaciona-se com as interações mais relevantes da economia: Mercado de bens e serviços, monetário, de trabalho, fiscal, etc... - estabelece relações entre esses agregados, permitindo um maior entendimento do mercado como um todo.
Nível de emprego – estuda basicamente a questão da interferência governamental do estado na economia. Há a corrente liberal (hoje neo-liberais), que prega a saída do estado na economia e a atuação única da “mão invisível” da auto-regulação. Outra corrente prega um maior grau de atuação do Estado na atividade econômica
Estabilidade de preços – muito relacionado com a inflação. A inflação acarreta distorções, principalmente sobre a distribuição da renda, sobre as expectativas dos agentes econômicos e sobre o balanço de pagamentos. A inflação moderada faz parte dos ajustes de uma sociedade dinâmica, em crescimento.
Distribuição da renda – Nos sistemas econômicos capitalistas é inerente certa concentração de renda, visto que ocorrem transformações estruturais (êxodo rural, baixa qualificação, proporção demográfica, etc...). Neste processo a mão-de-obra mais qualificada obtém ganhos extras. O fator educacional é considerado uma das maiores causas da má distribuição de renda. Alguns economistas pregam a “desigualdade com mobilidade”, que seria a facilidade de ascensão a faixas salariais maiores e abertura de novos postos de trabalho.
Crescimento econômico – Se existe desemprego e capacidade ociosa, pode-se aumentar o produto nacional estimulando a atividade produtiva, mas há um limite a esse crescimento, que são os recursos disponíveis. Para ultrapassar este limite é necessário:
aumento dos recursos disponíveis
avanço tecnológico (melhorias tecnológicas, novas maneiras de organizar a produção, qualificação da mão-de-obra)
O crescimento macroeconômico significa o crescimento da renda nacional per capita, ou seja, colocar à disposição da coletividade uma quantidade de mercadorias e serviços que supere o crescimento populacional.
Política Macroeconômica
A Política macroeconômica envolve a atuação do governo sobre a capacidade produtiva (oferta agregada) e despesas planejadas (demanda agregada), com o objetivo de permitir que a economia opere a pleno emprego, com baixas taxas de inflação e uma distribuição justa da renda
Instrumentos de Política Macroeconômica
Política Fiscal, Política Monetária, Políticas Cambial e Comercial, Política de Rendas
domingo, 6 de dezembro de 2009
SFN - estruturas e funções 02
SUBSISTEMA OPERATIVO: é aquele que funciona em segmentos específicos do mercado financeiro, de capitais (longo prazo), monetário (curto prazo) e cambial, subordinando-se às normas emanadas do subsistema normativo.
Fazem parte deste subsistema:
a) Instituições financeiras bancárias ou monetárias: são aquelas com capacidade de criar moeda:
- Bancos Comerciais;
Os BC são intermediários financeiros que transferem recursos dos agentes superavitários para os deficitários, mecanismo esse que acaba por criar moeda através do efeito multiplicador.
Seu objetivo é propiciar o suprimento oportuno e adequado dos recursos para financiar, a curto e médio prazos, o comércio, a indústria, as empresas prestadoras de serviço e as pessoas físicas.
Para atender esses objetivos, os bancos comerciais podem:
- descontar títulos
- realizar operações de abertura de crédito simples ou em conta corrente
- realizar operações especiais, inclusive de crédito rural, de câmbio e comércio internacional
- captar depósitos à vista e a prazo fixo
- obter recursos junto às instituições oficiais para repasse aos clientes
- obter recursos externos para repasse
- efetuar a prestação de serviços, inclusive mediante convênio com outras instituições
A atividade básica (típica) dos bancos comerciais é a captação de depósito à vista, o que o configura como instituição financeira monetária. Tal captação, junto com a captação via CDB e RDB, via cobrança de títulos e arrecadação de tributos e tarifas públicas, permite aos bancos repassá-las às empresas, sob a forma de empréstimos que vão girar a atividade produtiva (estoques, salários, etc.).
São intermediários financeiros que recebem recursos de quem tem e os distribuem através do crédito seletivo a quem necessita de recursos, naturalmente criando moeda através do efeito multiplicador do crédito.
Os bancos comerciais podem delegar uma série de operações, inclusive a captação de depósito e aplicações do público, às empresas localizadas em qualquer parte do país que podem funcionar como correspondentes bancários.
- Bancos Múltiplos;
Como o próprio nome diz, tais bancos possuem pelo menos duas das seguintes carteiras: comercial, de investimento, de crédito imobiliário, de aceite, de desenvolvimento e de leasing. A vantagem é o ganho de escala que tais bancos alcançam.
Caixas Econômicas
Como principal atividade, integram o Sistema Brasileiro de Poupança e Empréstimo e o Sistema Financeiro da Habitação, sendo, juntamente com os bancos comerciais, as mais antigas instituições do Sistema Financeiro Nacional.
Equiparam-se, em certo sentido, aos bancos comerciais, pois podem captar depósitos à vista, realizar operações ativas e efetuar prestação de serviços, embora basicamente dirigidas às pessoas físicas.
Podem operar no crédito direto ao consumidor, financiando bens de consumo duráveis, emprestar sob garantia de penhor industrial e caução de títulos, bem como têm o monopólio das operações de empréstimo sob penhor de bens pessoais e sob consignação.
Têm ainda a competência para a venda de bilhetes das loterias, cujo produto da administração constitui-se em mais uma fonte de recursos para sua gestão.
Entretanto, sua grande fonte de recursos são os depósitos em caderneta de poupança, que são os instrumentos de captação privativos das entidades financiadoras ligadas ao SFH e que garantem o estímulo à captação das economias das classes de baixa renda, por protegê-Ias contra a erosão inflacionária e lhes dar liquidez imediata.
Sua atuação, também está dirigida à centralização do recolhimento e à posterior aplicação de todos os recursos oriundos do FGTS.
São, portanto, instituições de cunho eminentemente social, concedendo empréstimos e financiamentos a programas e projetos nas áreas de assistência social, saúde, educação, trabalho, transpores urbanos e esporte, sendo seu mais ilustre e único representante, a Caixa Econômica Federal resultado da unificação, pelo Decreto-Lei nº 759, de 12/ 08/69, das 23 Caixas Econômicas Federais até então existentes.
Cooperativas de Crédito
As cooperativas de crédito atuam basicamente no setor primário da economia, com o objetivo de permitir uma melhor comercialização de produtos rurais e criar facilidades para o escoamento das safras agrícolas para os centros consumidores, destacando que os usuários finais do crédito que concedem são sempre os cooperados.
Nascem a partir da associação de funcionários de uma determinada empresa e suas operações ficam restritas aos cooperados; portanto, aos funcionários desta empresa.
Basicamente, elas oferecem possibilidades de crédito aos funcionárioa a partir de uma pequena contribuição mensal, muitas vezes descontada na folha de pagamento, podendo ser na forma de um percentual fixo (entre 1 e 5%) sobre o salário.
Uma outra forma de captação permitida pelo Banco Central às cooperativas é a de operar contas com depósitos à vista e a prazo. Uma parte dos recursos depositados é recolhida ao banco que lhe representa na Câmara de compensação, como reserva técnica, mas a maior parte é repassada aos associados na forma de mais empréstimos.
A conta com depósitos à vista é uma forma de captação de recursos com custo zero diante das contribuições que têm de ser remuneradas, assim como os depósitos a prazo neste caso chamados de Recibo de Depósito de Cooperativas (RDC).
Assim elas também podem oferecer produtos como conta corrente, cheque especial, recebimento de contas de serviços públicos e o processamento da folha de pagmnento dos funcionários da empresa.
Para efeito de constituição, a Lei Cooperativista n" 5.764, de 16/12/71, estabeleceu que as cooperativas de créditos singulares são constituídas pelo número mínimo de 20 pessoas físicas.
A cooperativa só se tornará viável, economicamente, a partir de pelo menos 200 cooperados.
A cooperativa equipara-se a uma instituição financeira (Lei nº 4.595, de 31/12/64).
As operações são restritas aos cooperados e, operacionalmente, a contabilidade enquadra-se no padrão estabelecido pelo plano de contas das Cooperativas de Crédito Mútuo, normas e circulares do Bacen.
Bancos Cooperativos
São verdadeiros bancos comerciais surgidos a partir de cooperativas de crédito. Sua principal restrição é limitar suas operações em apenas uma UF, o que garante a permanência dos recursos onde são gerados, impulsionando o desenvolvimento local.
Equiparando-se às instituições financeiras, as cooperativas normalmente atuam em setores primários da economia ou são formadas entre os funcionários das empresas. No setor primário, permitem uma melhor comercialização dos produtos rurais e criam facilidades para o escoamento das safras agrícolas para os consumidores. No interior das empresas em geral, as cooperativas oferecem possibilidades de crédito aos funcionários, os quais contribuem mensalmente para a sobrevivência e crescimento da mesma. Todas as operações facultadas às cooperativas são exclusivas aos cooperados.
o Banco Central, através da Resolução nº 2.193, de 31/08/95, autorizou a constituição de bancos comerciais na forma de sociedades anônimas de capital fechado, com participação exclusiva de cooperativas de crédito singulares, exceto as do tipo Luzzati, (as que admitem a participação de não-cooperados), e centrais, bem como de federações e confederações de cooperativas de crédito, com atuação restrita à Unidade da Federação de sua sede, cujo PLA deverá estar enquadrado nas regras do Acordo de Basiléia. Não podem participar no capital social de instituições financeiras autorizadas a funcionar pelo BC, nem realizar operações de swap por conta de terceiros.
O BC deu autorização para que as cooperativas de crédito abrissem seus próprios bancos comerciais, podendo fazer rudo o que qualquer outro banco comercial já faz: ter talão de cheques, emitir cartão de crédito, fazer diretamente a compensação de documentos e, principalmente, passar a administrar a carteira de crédito antes sob responsabilidade das cooperativas.
b) Instituições financeiras não bancárias ou não monetárias: são aquelas que não criam moeda:
- Bancos de Investimento - BI’s;
Os BI captam recursos através de emissão de CDB e RDB, de capitação e repasse de recursos e de venda de cotas de fundos de investimentos. Esses recursos são direcionados a empréstimos e financiamentos específicos à aquisição de bens de capital pelas empresas ou subscrição de ações e debêntures.
Os BI não podem destinar recursos a empreendimentos mobiliários e têm limites para investimentos no setor estatal.
Foram criados para canalizar recursos de médio e longo prazos para suprimento de capital fixo ou de giro das empresas.
Seu objetivo maior é o de dilatar o prazo das operações de empréstimos e financiamento, sobretudo para fortalecer o processo de capitalização das empresas, através da compra de máquinas e equipamentos e da subscrição de debênrures e ações.
Não podem manter contas correntes e captam recursos pela emissão de CDB e RDB, através de captação e repasses de recursos de origem interna ou externa ou pela venda de cotas de fundos de investimento por eles administrados.
Devem orientar, prioritariamente, a aplicação dos seus recursos repassados, no fortalecimento do capital social das empresas, via subscrição ou aquisição de títulos; na ampliação da capacidade produtiva da economia, via expansão ou relocalização de empreendimentos; no incentivo à melhoria da produtividade, através da reorganização, da racionalização e da modernização das empresas; na promoção de uma melhor ordenação da economia e maior eficiência das empresas, através de fusões, cisões ou incorporações (corporate finance), na promoção ao desenvolvimento tecnológico, via treinamento ou assistência técnica.
Elas apóiam, basicamente, a estrurura capitalista privada, tendo, inclusive, limites para apoiar os órgãos e empresas do estado.
Os financiamentos ao capital fixo são precedidos de cuidadosas avaliações de projeto. Não podem destinar recursos a empreendimentos imobiliários.
Em síntese, as operações ativas que podem ser praticadas pelos BI são:
- empréstimo a prazo mínimo de um ano para financiamento de capital fixo;
- empréstimo a prazo mínimo de um ano para financiamento de capital de giro;
- aquisição de ações, obrigações ou quaisquer outros títulos e valores mobiliários para investimento ou revenda no mercado de capitais (operações de underwriting)
- repasses de empréstimos obtidos no exterior;
- repasses de recursos obtidos no País;
- prestação de garantia de empréstimos no País ou provenientes do exterior.
Bancos de Desenvolvimento – BD´s;
Além do BNDES, principal agente de financiamento do governo federal, destacam-se outros bancos regionais de desenvolvimento como, por exemplo, o Banco do Nordeste do Brasil (BNB), o Banco da Amazônia, dentre outros.
Como já visto anteriormente, o BNDES é o principal agente do Governo para financiamentos de médio e longo prazos aos setores primário, secundário e terciário.
As principais instiruições de fomento regional são o Banco do Nordeste - BNB e o Banco da Amazônia – BASA.
Os bancos estaduais de desenvolvimento incluem-se em um conjunto de instituições financeiras controladas pelos governos estaduais e destinados ao fornecimento de crédito de médio e longo prazos às empresas localizadas nos respectivos estados.
Normalmente, operam com repasses de órgãos financeiros do Governo Federal.
Sociedades de Crédito, Financiamento e Investimento (financeiras);
Sua função é financiar bens de consumo duráveis por meio do popularmente conhecido "crediário" ou crédito direto ao consumidor. .
Não podem manter contas correntes, e os seus instrumentos de captação restringem-se à colocação de letras de câmbio (LC), que são títulos de crédito sacados pelos financiados e aceitos pelas financeiras para colocação junto ao público.
Por ser uma atividade de grande risco, suas operações passivas não podem ultrapassar sar o limite de 12 vezes o montante de seu capital realizado mais as reservas. Está também limitada à sua responsabilidade direta por cliente.
Na esfera das financeiras, giram as chamadas promotoras de vendas, constituidas em geral, sob a forma de sociedades civis servindo de elo entre o consumidor final, o lojista e a financeira, por meio de contratos específicos, em que figuram com poderes especiais, inclusive para sacar letras de câmbio na qualidade de procuradores dos financiados e, também, prestando garantia dos contratos intermediados.Tais promotoras têm suas atividades disciplinadas pela Resolução nº 562, de 30/9/79 do CMN.
Sociedades de Arrendamento Mercantil (Leasing);
Operam com operações de "leasing" que tratam-se de locação de bens de forma que, no final do contrato, o locatário pode renovar o contrato, adquirir o bem por um valor residencial ou devolver o bem locado à sociedade. Atualmente, tem sido comum operações de leasing em que o valor residual é pago de forma diluída ao longo do período contratual ou de forma antecipada, no início do período.
As Sociedades de Arrendamento Mercantil captam recursos através da emissão de debêntures, com características de longo prazo.
Sociedades de Crédito ao Microempreendedor - SCM
Foram criadas através do MP 1.958-26 de 06/01/2000 com o objetivo de prover um modelo de financiamento sem assistencialismo, que atenda com um mínimo de burocracia a grande parcela da população que não tem acesso ao sistema bancário tradicional.
Suas principais características são:
- Podem ser criadas ou encerradas com aviso prévio máximo do BC de 5 dias úteis.
- Não podem ter participação do setor público em seu capital, em nenhuma hipótese.
- A integralização do seu capital terá de ser feita em espécie. O capital mínimo e o patrimônio líquido mínimo foram fixados em R$ 100 mil.
- Não podem deter participação societária no capital de outras empresas
- As suas fontes de financiamento - funding, tem que ser, apenas, repasses de organismos e instituições nacionais e internacionais de desenvolvimento, orçamentos estaduais e municipais e, doações.
- Não podem captar recursos junto ao público, sob qualquer forma nem emitir títulos e valores mobiliários para colocação em oferta pública.
- Não podem aplicar em CDI.
- Só podem atuar nas áreas definidas em seu estatuto social de forma a garantir um relacionamento íntimo com seus clientes.
- Não podem comprometer-se com operações superiores a cinco vezes o seu PL ajustado.
- O valor máximo de empréstimo por cliente está limitado a R$ 10 mil e o recurso emprestado não pode ser utilizado na compra de bens de consumo.
- Podem utilizar o instituto da alienação fiduciária em suas operações de crédito.
Não estão cobertas pelo FGC.
- Os seus pontos de atendimento devem ser instalados apenas na área de atuação definida no estatuto, podendo ser fixos ou móveis, permanentes ou temporários.
Companhias Hipotecárias - CH
A Resolução n" 2.122 de 30/11/94 do BC, estabeleceu as regras para a constituição e o funcionamento das Companhias Hipotecárias, que devem ser constituídas sob a forma de sociedade anônima. A constituição e o funcionamento das CH dependem de autorização do Bacen.
As CH têm por objeto social:
- conceder financiamentos destinados a produção, reforma ou comercialização de imóveis residenciais ou comerciais e lotes urbanos;
- comprar, vender e refinanciar créditos hipotecários próprios ou de terceiros; administrar créditos hipotecários próprios ou de terceiros;
- administrar fundos de investimento imobiliário, desde que autorizada pela Comissão de Valores Mobiliários - CVM;
- repassar recursos destinados ao financiamento da produção ou da aquisição de imóveis residenciais e realizar outras operações que venham a ser expressamente autorizadas pelo Bacen.
É facultado às CH:
- emitir letras hipotecárias e cédulas hipotecárias, conforme autorização do Bacen;
- emitir debêntures;
- obter empréstimos e financiamentos no País e no exterior; e,
- realizar outras formas de captação de recursos que venham a. ser expressamente autorizadas pelo Bacen.
É vedada as CH manter aplicações no ativo permanente que excedam a 60% do seu valor de PL.
Às CH não se aplicam as normas do Sistema Financeiro da Habitação - SFH, e é vedada sua transformação em banco múltiplo.
Sociedades de Crédito Imobiliário - SCI
A Resolução nº 2.735 de 28/06/2000 do Bacen estabeleceu que as sociedades de crédito imobiliário são instituições financeiras integrantes do Sistema Financeiro Nacional, especializadas em operações de financiamento imobiliário e, constituídas sob a forma de sociedade anônima.
Às sociedades de crédito imobiliário é facultado, além da realização das atividades inerentes a consecução de seus objetivos, operar em todas as modalidades admitidas nas normas relativas ao direcionamento dos recursos captados em depósitos de poupança.
As sociedades de crédito imobiliário podem empregar em suas atividades, além de recursos próprios, os provenientes de:
- depósitos de poupança;
- letras hipotecárias;
- letras imobiliárias;
- repasses e refinanciamentos contraidos no País, inclusive os provenientes de fundos nacionais;
- empréstimos e financiamentos contraídos no exterior, inclusive os provenientes de repasses e refinanciamentos de recursos externos;
- depósitos interfinanceiros, nos termos da regulamentação em vigor; e,
- outras formas de captação de recursos, autorizadas pelo Bacen
Associações de Poupança e Empréstimo - APE
Suas cartas patentes foram emitidas pelo extinto BNH, com base no dispositivo da Lei nQ 4.380/64, que previu a criação, no âmbito do SFH, de fundações, cooperativu e outras formas associativas para a construção ou aquisição da casa própria sem finalidade de lucro.
Constituem-se obrigatoriamente sob a forma de sociedades civis, restritas a determinadas regiões, sendo de propriedade comum de seus associados. Suas operações ativas e passivas são fundamentalmente semelhantes às sociedades de crédito imobiliário.
As operações ativas são constituídas basicamente por financiamentos imobiliários.
As operações passivas são constituídas basicamente por cadernetas de poupança que, neste caso, remuneram os juros como se dividendos fossem, já que os depositàntes adquirem vínculo societário como direito à participação nos resultados operacionais liquidas das APE. Em 06/2000 existia uma única APE, a Poupex, administrada pelo BB.
c) Sistema distribuidor de títulos e valores mobiliários: são aquelas cuja finalidade é negociar e distribuir títulos e valores mobiliários (ações, debêntures, NP’s, Commercial Papers, etc.):
Bolsas de Valores;
São instituições que negociam títulos e ações. São importantes nas economias de mercado por permitirem a canalização rápida das poupanças para sua transformação em investimentos. Para os investidores, representam um meio prático de jogar lucrativamente com a compra e venda de títulos e ações. Os negócios em bolsa são realizados em um local denominado Pregão, onde são realizadas as operações de compra e venda de títulos e ações.
Bolsa de Mercadorias e Futuros - BM&F;
É um mercado centralizado para transações com mercadorias, sobretudo os produtos primários de maior importância no comércio internacional e interno: Café, açúcar, algodão, cereais, etc.
Realiza negócios com estoques existentes e mercados futuros. Exercem papel estabilizador no mercado minimizando as variações de preço provocadas pelas flutuações de procura e reduzindo os riscos dos comerciantes.
A peculariedade principal do Mercado Futuro é de a quase totalidade das transações são realizadas sem a entrega efetiva da mercadoria. Na realidade, os negócios são efetuados apenas no papel e visam ao financiamento ou realização de caixa.
Sociedades Corretoras de Títulos e Valores Mobiliários - SCTVM;
Essas sociedades operam com títulos e valores mobiliários por conta de terceiros. São instituições que dependem do BACEN para constituírem-se e da CVM para o exercício de suas atividades. As "corretoras" podem efetuar lançamentos de ações, administrar carteiras e fundos de investimentos, intermediar operações de câmbio, dentre outras funções.
Sociedades Corretoras de câmbio - SCC;
É instituição que tem por objeto social exclusivo a intermediação em operações de câmbio e a prática de operações no mercado de câmbio de taxas flutuantes. Deve ser constituída sob a forma de sociedade anônima ou por quotas de responsabilidade limitada, devendo constar na sua denominação social a expressão "Corretora de Câmbio" (ver a Resolução 170/90).
Sociedades Distribuidoras de Títulos e Valores Mobiliários - SDTVM;
Tais instituições não têm acesso às bolsas como as Sociedades Corretoras. Suas principais funções são a subscrição de emissão de títulos e ações, intermediação e operações no mercado aberto. Elas estão sujeitas a aprovação pelo BACEN.
Agentes Autônomos de Investimento.
Pessoas físicas credenciadas pelas financeiras, bancos de investimentos, distribuidoras e corretoras a fazer a colocação de títulos e valores mobiliários, quotas de fundos de investimentos e outras atividades de intermediação autorizadas pelo BACEN.
Fazem parte deste subsistema:
a) Instituições financeiras bancárias ou monetárias: são aquelas com capacidade de criar moeda:
- Bancos Comerciais;
Os BC são intermediários financeiros que transferem recursos dos agentes superavitários para os deficitários, mecanismo esse que acaba por criar moeda através do efeito multiplicador.
Seu objetivo é propiciar o suprimento oportuno e adequado dos recursos para financiar, a curto e médio prazos, o comércio, a indústria, as empresas prestadoras de serviço e as pessoas físicas.
Para atender esses objetivos, os bancos comerciais podem:
- descontar títulos
- realizar operações de abertura de crédito simples ou em conta corrente
- realizar operações especiais, inclusive de crédito rural, de câmbio e comércio internacional
- captar depósitos à vista e a prazo fixo
- obter recursos junto às instituições oficiais para repasse aos clientes
- obter recursos externos para repasse
- efetuar a prestação de serviços, inclusive mediante convênio com outras instituições
A atividade básica (típica) dos bancos comerciais é a captação de depósito à vista, o que o configura como instituição financeira monetária. Tal captação, junto com a captação via CDB e RDB, via cobrança de títulos e arrecadação de tributos e tarifas públicas, permite aos bancos repassá-las às empresas, sob a forma de empréstimos que vão girar a atividade produtiva (estoques, salários, etc.).
São intermediários financeiros que recebem recursos de quem tem e os distribuem através do crédito seletivo a quem necessita de recursos, naturalmente criando moeda através do efeito multiplicador do crédito.
Os bancos comerciais podem delegar uma série de operações, inclusive a captação de depósito e aplicações do público, às empresas localizadas em qualquer parte do país que podem funcionar como correspondentes bancários.
- Bancos Múltiplos;
Como o próprio nome diz, tais bancos possuem pelo menos duas das seguintes carteiras: comercial, de investimento, de crédito imobiliário, de aceite, de desenvolvimento e de leasing. A vantagem é o ganho de escala que tais bancos alcançam.
Caixas Econômicas
Como principal atividade, integram o Sistema Brasileiro de Poupança e Empréstimo e o Sistema Financeiro da Habitação, sendo, juntamente com os bancos comerciais, as mais antigas instituições do Sistema Financeiro Nacional.
Equiparam-se, em certo sentido, aos bancos comerciais, pois podem captar depósitos à vista, realizar operações ativas e efetuar prestação de serviços, embora basicamente dirigidas às pessoas físicas.
Podem operar no crédito direto ao consumidor, financiando bens de consumo duráveis, emprestar sob garantia de penhor industrial e caução de títulos, bem como têm o monopólio das operações de empréstimo sob penhor de bens pessoais e sob consignação.
Têm ainda a competência para a venda de bilhetes das loterias, cujo produto da administração constitui-se em mais uma fonte de recursos para sua gestão.
Entretanto, sua grande fonte de recursos são os depósitos em caderneta de poupança, que são os instrumentos de captação privativos das entidades financiadoras ligadas ao SFH e que garantem o estímulo à captação das economias das classes de baixa renda, por protegê-Ias contra a erosão inflacionária e lhes dar liquidez imediata.
Sua atuação, também está dirigida à centralização do recolhimento e à posterior aplicação de todos os recursos oriundos do FGTS.
São, portanto, instituições de cunho eminentemente social, concedendo empréstimos e financiamentos a programas e projetos nas áreas de assistência social, saúde, educação, trabalho, transpores urbanos e esporte, sendo seu mais ilustre e único representante, a Caixa Econômica Federal resultado da unificação, pelo Decreto-Lei nº 759, de 12/ 08/69, das 23 Caixas Econômicas Federais até então existentes.
Cooperativas de Crédito
As cooperativas de crédito atuam basicamente no setor primário da economia, com o objetivo de permitir uma melhor comercialização de produtos rurais e criar facilidades para o escoamento das safras agrícolas para os centros consumidores, destacando que os usuários finais do crédito que concedem são sempre os cooperados.
Nascem a partir da associação de funcionários de uma determinada empresa e suas operações ficam restritas aos cooperados; portanto, aos funcionários desta empresa.
Basicamente, elas oferecem possibilidades de crédito aos funcionárioa a partir de uma pequena contribuição mensal, muitas vezes descontada na folha de pagamento, podendo ser na forma de um percentual fixo (entre 1 e 5%) sobre o salário.
Uma outra forma de captação permitida pelo Banco Central às cooperativas é a de operar contas com depósitos à vista e a prazo. Uma parte dos recursos depositados é recolhida ao banco que lhe representa na Câmara de compensação, como reserva técnica, mas a maior parte é repassada aos associados na forma de mais empréstimos.
A conta com depósitos à vista é uma forma de captação de recursos com custo zero diante das contribuições que têm de ser remuneradas, assim como os depósitos a prazo neste caso chamados de Recibo de Depósito de Cooperativas (RDC).
Assim elas também podem oferecer produtos como conta corrente, cheque especial, recebimento de contas de serviços públicos e o processamento da folha de pagmnento dos funcionários da empresa.
Para efeito de constituição, a Lei Cooperativista n" 5.764, de 16/12/71, estabeleceu que as cooperativas de créditos singulares são constituídas pelo número mínimo de 20 pessoas físicas.
A cooperativa só se tornará viável, economicamente, a partir de pelo menos 200 cooperados.
A cooperativa equipara-se a uma instituição financeira (Lei nº 4.595, de 31/12/64).
As operações são restritas aos cooperados e, operacionalmente, a contabilidade enquadra-se no padrão estabelecido pelo plano de contas das Cooperativas de Crédito Mútuo, normas e circulares do Bacen.
Bancos Cooperativos
São verdadeiros bancos comerciais surgidos a partir de cooperativas de crédito. Sua principal restrição é limitar suas operações em apenas uma UF, o que garante a permanência dos recursos onde são gerados, impulsionando o desenvolvimento local.
Equiparando-se às instituições financeiras, as cooperativas normalmente atuam em setores primários da economia ou são formadas entre os funcionários das empresas. No setor primário, permitem uma melhor comercialização dos produtos rurais e criam facilidades para o escoamento das safras agrícolas para os consumidores. No interior das empresas em geral, as cooperativas oferecem possibilidades de crédito aos funcionários, os quais contribuem mensalmente para a sobrevivência e crescimento da mesma. Todas as operações facultadas às cooperativas são exclusivas aos cooperados.
o Banco Central, através da Resolução nº 2.193, de 31/08/95, autorizou a constituição de bancos comerciais na forma de sociedades anônimas de capital fechado, com participação exclusiva de cooperativas de crédito singulares, exceto as do tipo Luzzati, (as que admitem a participação de não-cooperados), e centrais, bem como de federações e confederações de cooperativas de crédito, com atuação restrita à Unidade da Federação de sua sede, cujo PLA deverá estar enquadrado nas regras do Acordo de Basiléia. Não podem participar no capital social de instituições financeiras autorizadas a funcionar pelo BC, nem realizar operações de swap por conta de terceiros.
O BC deu autorização para que as cooperativas de crédito abrissem seus próprios bancos comerciais, podendo fazer rudo o que qualquer outro banco comercial já faz: ter talão de cheques, emitir cartão de crédito, fazer diretamente a compensação de documentos e, principalmente, passar a administrar a carteira de crédito antes sob responsabilidade das cooperativas.
b) Instituições financeiras não bancárias ou não monetárias: são aquelas que não criam moeda:
- Bancos de Investimento - BI’s;
Os BI captam recursos através de emissão de CDB e RDB, de capitação e repasse de recursos e de venda de cotas de fundos de investimentos. Esses recursos são direcionados a empréstimos e financiamentos específicos à aquisição de bens de capital pelas empresas ou subscrição de ações e debêntures.
Os BI não podem destinar recursos a empreendimentos mobiliários e têm limites para investimentos no setor estatal.
Foram criados para canalizar recursos de médio e longo prazos para suprimento de capital fixo ou de giro das empresas.
Seu objetivo maior é o de dilatar o prazo das operações de empréstimos e financiamento, sobretudo para fortalecer o processo de capitalização das empresas, através da compra de máquinas e equipamentos e da subscrição de debênrures e ações.
Não podem manter contas correntes e captam recursos pela emissão de CDB e RDB, através de captação e repasses de recursos de origem interna ou externa ou pela venda de cotas de fundos de investimento por eles administrados.
Devem orientar, prioritariamente, a aplicação dos seus recursos repassados, no fortalecimento do capital social das empresas, via subscrição ou aquisição de títulos; na ampliação da capacidade produtiva da economia, via expansão ou relocalização de empreendimentos; no incentivo à melhoria da produtividade, através da reorganização, da racionalização e da modernização das empresas; na promoção de uma melhor ordenação da economia e maior eficiência das empresas, através de fusões, cisões ou incorporações (corporate finance), na promoção ao desenvolvimento tecnológico, via treinamento ou assistência técnica.
Elas apóiam, basicamente, a estrurura capitalista privada, tendo, inclusive, limites para apoiar os órgãos e empresas do estado.
Os financiamentos ao capital fixo são precedidos de cuidadosas avaliações de projeto. Não podem destinar recursos a empreendimentos imobiliários.
Em síntese, as operações ativas que podem ser praticadas pelos BI são:
- empréstimo a prazo mínimo de um ano para financiamento de capital fixo;
- empréstimo a prazo mínimo de um ano para financiamento de capital de giro;
- aquisição de ações, obrigações ou quaisquer outros títulos e valores mobiliários para investimento ou revenda no mercado de capitais (operações de underwriting)
- repasses de empréstimos obtidos no exterior;
- repasses de recursos obtidos no País;
- prestação de garantia de empréstimos no País ou provenientes do exterior.
Bancos de Desenvolvimento – BD´s;
Além do BNDES, principal agente de financiamento do governo federal, destacam-se outros bancos regionais de desenvolvimento como, por exemplo, o Banco do Nordeste do Brasil (BNB), o Banco da Amazônia, dentre outros.
Como já visto anteriormente, o BNDES é o principal agente do Governo para financiamentos de médio e longo prazos aos setores primário, secundário e terciário.
As principais instiruições de fomento regional são o Banco do Nordeste - BNB e o Banco da Amazônia – BASA.
Os bancos estaduais de desenvolvimento incluem-se em um conjunto de instituições financeiras controladas pelos governos estaduais e destinados ao fornecimento de crédito de médio e longo prazos às empresas localizadas nos respectivos estados.
Normalmente, operam com repasses de órgãos financeiros do Governo Federal.
Sociedades de Crédito, Financiamento e Investimento (financeiras);
Sua função é financiar bens de consumo duráveis por meio do popularmente conhecido "crediário" ou crédito direto ao consumidor. .
Não podem manter contas correntes, e os seus instrumentos de captação restringem-se à colocação de letras de câmbio (LC), que são títulos de crédito sacados pelos financiados e aceitos pelas financeiras para colocação junto ao público.
Por ser uma atividade de grande risco, suas operações passivas não podem ultrapassar sar o limite de 12 vezes o montante de seu capital realizado mais as reservas. Está também limitada à sua responsabilidade direta por cliente.
Na esfera das financeiras, giram as chamadas promotoras de vendas, constituidas em geral, sob a forma de sociedades civis servindo de elo entre o consumidor final, o lojista e a financeira, por meio de contratos específicos, em que figuram com poderes especiais, inclusive para sacar letras de câmbio na qualidade de procuradores dos financiados e, também, prestando garantia dos contratos intermediados.Tais promotoras têm suas atividades disciplinadas pela Resolução nº 562, de 30/9/79 do CMN.
Sociedades de Arrendamento Mercantil (Leasing);
Operam com operações de "leasing" que tratam-se de locação de bens de forma que, no final do contrato, o locatário pode renovar o contrato, adquirir o bem por um valor residencial ou devolver o bem locado à sociedade. Atualmente, tem sido comum operações de leasing em que o valor residual é pago de forma diluída ao longo do período contratual ou de forma antecipada, no início do período.
As Sociedades de Arrendamento Mercantil captam recursos através da emissão de debêntures, com características de longo prazo.
Sociedades de Crédito ao Microempreendedor - SCM
Foram criadas através do MP 1.958-26 de 06/01/2000 com o objetivo de prover um modelo de financiamento sem assistencialismo, que atenda com um mínimo de burocracia a grande parcela da população que não tem acesso ao sistema bancário tradicional.
Suas principais características são:
- Podem ser criadas ou encerradas com aviso prévio máximo do BC de 5 dias úteis.
- Não podem ter participação do setor público em seu capital, em nenhuma hipótese.
- A integralização do seu capital terá de ser feita em espécie. O capital mínimo e o patrimônio líquido mínimo foram fixados em R$ 100 mil.
- Não podem deter participação societária no capital de outras empresas
- As suas fontes de financiamento - funding, tem que ser, apenas, repasses de organismos e instituições nacionais e internacionais de desenvolvimento, orçamentos estaduais e municipais e, doações.
- Não podem captar recursos junto ao público, sob qualquer forma nem emitir títulos e valores mobiliários para colocação em oferta pública.
- Não podem aplicar em CDI.
- Só podem atuar nas áreas definidas em seu estatuto social de forma a garantir um relacionamento íntimo com seus clientes.
- Não podem comprometer-se com operações superiores a cinco vezes o seu PL ajustado.
- O valor máximo de empréstimo por cliente está limitado a R$ 10 mil e o recurso emprestado não pode ser utilizado na compra de bens de consumo.
- Podem utilizar o instituto da alienação fiduciária em suas operações de crédito.
Não estão cobertas pelo FGC.
- Os seus pontos de atendimento devem ser instalados apenas na área de atuação definida no estatuto, podendo ser fixos ou móveis, permanentes ou temporários.
Companhias Hipotecárias - CH
A Resolução n" 2.122 de 30/11/94 do BC, estabeleceu as regras para a constituição e o funcionamento das Companhias Hipotecárias, que devem ser constituídas sob a forma de sociedade anônima. A constituição e o funcionamento das CH dependem de autorização do Bacen.
As CH têm por objeto social:
- conceder financiamentos destinados a produção, reforma ou comercialização de imóveis residenciais ou comerciais e lotes urbanos;
- comprar, vender e refinanciar créditos hipotecários próprios ou de terceiros; administrar créditos hipotecários próprios ou de terceiros;
- administrar fundos de investimento imobiliário, desde que autorizada pela Comissão de Valores Mobiliários - CVM;
- repassar recursos destinados ao financiamento da produção ou da aquisição de imóveis residenciais e realizar outras operações que venham a ser expressamente autorizadas pelo Bacen.
É facultado às CH:
- emitir letras hipotecárias e cédulas hipotecárias, conforme autorização do Bacen;
- emitir debêntures;
- obter empréstimos e financiamentos no País e no exterior; e,
- realizar outras formas de captação de recursos que venham a. ser expressamente autorizadas pelo Bacen.
É vedada as CH manter aplicações no ativo permanente que excedam a 60% do seu valor de PL.
Às CH não se aplicam as normas do Sistema Financeiro da Habitação - SFH, e é vedada sua transformação em banco múltiplo.
Sociedades de Crédito Imobiliário - SCI
A Resolução nº 2.735 de 28/06/2000 do Bacen estabeleceu que as sociedades de crédito imobiliário são instituições financeiras integrantes do Sistema Financeiro Nacional, especializadas em operações de financiamento imobiliário e, constituídas sob a forma de sociedade anônima.
Às sociedades de crédito imobiliário é facultado, além da realização das atividades inerentes a consecução de seus objetivos, operar em todas as modalidades admitidas nas normas relativas ao direcionamento dos recursos captados em depósitos de poupança.
As sociedades de crédito imobiliário podem empregar em suas atividades, além de recursos próprios, os provenientes de:
- depósitos de poupança;
- letras hipotecárias;
- letras imobiliárias;
- repasses e refinanciamentos contraidos no País, inclusive os provenientes de fundos nacionais;
- empréstimos e financiamentos contraídos no exterior, inclusive os provenientes de repasses e refinanciamentos de recursos externos;
- depósitos interfinanceiros, nos termos da regulamentação em vigor; e,
- outras formas de captação de recursos, autorizadas pelo Bacen
Associações de Poupança e Empréstimo - APE
Suas cartas patentes foram emitidas pelo extinto BNH, com base no dispositivo da Lei nQ 4.380/64, que previu a criação, no âmbito do SFH, de fundações, cooperativu e outras formas associativas para a construção ou aquisição da casa própria sem finalidade de lucro.
Constituem-se obrigatoriamente sob a forma de sociedades civis, restritas a determinadas regiões, sendo de propriedade comum de seus associados. Suas operações ativas e passivas são fundamentalmente semelhantes às sociedades de crédito imobiliário.
As operações ativas são constituídas basicamente por financiamentos imobiliários.
As operações passivas são constituídas basicamente por cadernetas de poupança que, neste caso, remuneram os juros como se dividendos fossem, já que os depositàntes adquirem vínculo societário como direito à participação nos resultados operacionais liquidas das APE. Em 06/2000 existia uma única APE, a Poupex, administrada pelo BB.
c) Sistema distribuidor de títulos e valores mobiliários: são aquelas cuja finalidade é negociar e distribuir títulos e valores mobiliários (ações, debêntures, NP’s, Commercial Papers, etc.):
Bolsas de Valores;
São instituições que negociam títulos e ações. São importantes nas economias de mercado por permitirem a canalização rápida das poupanças para sua transformação em investimentos. Para os investidores, representam um meio prático de jogar lucrativamente com a compra e venda de títulos e ações. Os negócios em bolsa são realizados em um local denominado Pregão, onde são realizadas as operações de compra e venda de títulos e ações.
Bolsa de Mercadorias e Futuros - BM&F;
É um mercado centralizado para transações com mercadorias, sobretudo os produtos primários de maior importância no comércio internacional e interno: Café, açúcar, algodão, cereais, etc.
Realiza negócios com estoques existentes e mercados futuros. Exercem papel estabilizador no mercado minimizando as variações de preço provocadas pelas flutuações de procura e reduzindo os riscos dos comerciantes.
A peculariedade principal do Mercado Futuro é de a quase totalidade das transações são realizadas sem a entrega efetiva da mercadoria. Na realidade, os negócios são efetuados apenas no papel e visam ao financiamento ou realização de caixa.
Sociedades Corretoras de Títulos e Valores Mobiliários - SCTVM;
Essas sociedades operam com títulos e valores mobiliários por conta de terceiros. São instituições que dependem do BACEN para constituírem-se e da CVM para o exercício de suas atividades. As "corretoras" podem efetuar lançamentos de ações, administrar carteiras e fundos de investimentos, intermediar operações de câmbio, dentre outras funções.
Sociedades Corretoras de câmbio - SCC;
É instituição que tem por objeto social exclusivo a intermediação em operações de câmbio e a prática de operações no mercado de câmbio de taxas flutuantes. Deve ser constituída sob a forma de sociedade anônima ou por quotas de responsabilidade limitada, devendo constar na sua denominação social a expressão "Corretora de Câmbio" (ver a Resolução 170/90).
Sociedades Distribuidoras de Títulos e Valores Mobiliários - SDTVM;
Tais instituições não têm acesso às bolsas como as Sociedades Corretoras. Suas principais funções são a subscrição de emissão de títulos e ações, intermediação e operações no mercado aberto. Elas estão sujeitas a aprovação pelo BACEN.
Agentes Autônomos de Investimento.
Pessoas físicas credenciadas pelas financeiras, bancos de investimentos, distribuidoras e corretoras a fazer a colocação de títulos e valores mobiliários, quotas de fundos de investimentos e outras atividades de intermediação autorizadas pelo BACEN.
sábado, 5 de dezembro de 2009
Marketing de relacionamento e as instituições 02
03. Atendimento ao cliente bancário
O atendimento ao cliente bancário pode ser visto sob dois prismas:
1. Representado pelos valores que a empresa já oferta ao cliente: o nível dos colaboradores, o preparamento da execução de suas funções, os equipamentos que disponibiliza, o ambiente e a qualidade com que ofertam produtos e como prestam os serviços.
2. Representa os valores que a empresa pode vir a ofertar: propiciar ao cliente que exponha o que deseja. Poucos clientes manifestam-se espontaneamente, os que dirigem-se a uma instituição para comentar, sugerir ou reclamar representam uma quantidade muito maior de clientes silenciosos.
Além de disponibilizar vários meios de comunicação com o cliente, deve-se observar a qualidade dos meios disponibilizados.
Falar com o cliente nunca é perda de tempo, os mais variados assuntos podem abrir caminho para um relacionamento que permita a concretização de negócios futuros. Duas características importantes: O vendedor deve ser perspicaz para identificar quais produtos serviriam para cada cliente e o vendedor deve utilizar o máximo de perguntas abertas ao cliente.
Os meios de contato como SAC e internet devem buscar a facilidade em o cliente se manifestar e fazer suas solicitações, o que não significa, entretanto, que todas elas sejam atendidas.
A eficiência de bons meios de comunicação é completada com um rápido e adequado retorno ao cliente, pois a demora favorece a criação de idéias negativas na mente do cliente em relação à instituição.
As respostas dos bancos devem basear-se me dois aspectos:
1. Tempo de resposta ao cliente: o tempo sempre é computado pelo cliente.
2. Tipo de resposta: o cliente não quer explicações e sim soluções.
04. O marketing e o relacionamento bancário
O posicionamento do banco deve ser sempre verdadeiro, pois desenvolve na mente do cliente a expectativa de que algum valor é maior ou diferente naquela instituição. O posicionamento tambpem deve ser único, o que diferencia o banco da concorrência e estabelece mais facilmente os benefícios ofertados. Substituição da guerra de preços por preços premium.
A propaganda é outro fator importante, deve estar alinhada com a realidade e as possibilidades da instituição. A criação de expectativas que não são cumpridas frustra o cliente e pode ser fator decisivo para escolha de outra instituição.
Outro aspecto da comunicação é o período em que ela ocorre. Segundo estudos, os primeiros 90 dias de conta são os mais importantes para o relacionamento com o cliente.
Ações de relações públicas também são muito importantes. O patrocínio de eventos culturais, artísticos e sociais promove a formação de interlocutores externos favoráveis à empresa.
O marketing direto ou o e-marketing são, também, ferramentas importantes. Neste tipo de relacionamento deve-se evitar a impessoalidade. O cliente dá mais valor se quem enviou a mensagem esteja identificado por nome, setor e forma de contato.
O preço, apesar da grande concorrência, também é um fator importante, estudos mostram que quanto mais tempo de relacionamento o cliente possui com a instituição, menos taxas ele quer pagar. Os clientes antigos são mais sensíveis a variações de preços que os clientes mais recentes.
05. O marketing de relacionamento bancário
Customer Relationship Management (CRM) – Gerenciamento do relacionamento com os clientes.
O CRM se apóia em um sistema que gerencia bancos de dados, mas não se resume somente a isso. O gerenciamento deste banco de dados deve realizar uma segmentação eficaz e sob medida (ex: por volume de negócios). Também deve possibilitar a classificação conforme o momento de relacionamento (ex: iniciantes, estáveis, em declínio).
O CRM necessita do que se pode chamar “adoção corporativa”, ou seja, a idéia de gerenciar o cliente deve ser adotada por toda a organização, estar presente em todas as áreas e junto a todos os colaboradores. O CRM deve integrar todos os níveis da empresa, a imediata incorporação de todos os departamentos ao CRM é considerada a principal alavanca do seu sucesso.
Um bom sistema de CRM deve satisfazer a quatro aspectos fundamentais:
- ter aplicativos amigáveis com os usuários
- suas ferramentas devem propiciar aos usuários formas mais eficazes de realizarem suas tarefas
- os funcionários devem ser treinados pelo tempo que for necessário
- o suporte ao sistema deve ser fornecido em tempo integral
Uma das grandes vantagens de um eficaz CRM é evitar a perda de clientes, através de sinais de perda que o mesmo passa a apresentar. (ex: redução das aplicações, da movimentação na conta, do uso de cartão de crédito)
Outro fato peculiar aos bancos é a possibilidade de se manter um relacionamento a distância, muitos clientes abrem sua conta em uma agência e raramente voltam a ela, utilizando os meios eletrônicos disponíveis. Esses clientes muitas vezes só são vistos através de um bom CRM.
O CRM oferece inúmeras vantagens às instituições que conseguem implementá-lo, mas podemos citar as duas principais: maiores receitas e menores custos. A receita advêm da oferta mais adequada de produtos e serviços. A redução de custos se origina do fato que qualquer ação mais planejada e mais focada tende a evitar a dispersão de recursos ou destes serem ineficazes.
Onze aspectos importantes para o sucesso do CRM:
1. O executivo principal da empresa deve acreditar em CRM
2. Os departamentos devem ter objetivos alinhados
3. Implantar a estratégia primeiro e a tecnologia depois
4. Analisar os investimentos no longo prazo, visto que os resultados também acontecerão no futuro
5. Procurar implementar um CRM pequeno mas confiável, que possa viabilizar ganhos rápidos e alta adoção dos usuários
6. Verificar o que realmente a instituição precisa hoje e se o sistema poderá agregar novos módulos no futuro
7. Dados acurados
8. Implementar um CRM depois que a empresa estiver estabilizada em termos estruturais
9. Não interromper o treinamento
10. Começar pelo departamento que possui mais chances de obter resultados positivos
11. Pedir auxílio a um expert.
O atendimento ao cliente bancário pode ser visto sob dois prismas:
1. Representado pelos valores que a empresa já oferta ao cliente: o nível dos colaboradores, o preparamento da execução de suas funções, os equipamentos que disponibiliza, o ambiente e a qualidade com que ofertam produtos e como prestam os serviços.
2. Representa os valores que a empresa pode vir a ofertar: propiciar ao cliente que exponha o que deseja. Poucos clientes manifestam-se espontaneamente, os que dirigem-se a uma instituição para comentar, sugerir ou reclamar representam uma quantidade muito maior de clientes silenciosos.
Além de disponibilizar vários meios de comunicação com o cliente, deve-se observar a qualidade dos meios disponibilizados.
Falar com o cliente nunca é perda de tempo, os mais variados assuntos podem abrir caminho para um relacionamento que permita a concretização de negócios futuros. Duas características importantes: O vendedor deve ser perspicaz para identificar quais produtos serviriam para cada cliente e o vendedor deve utilizar o máximo de perguntas abertas ao cliente.
Os meios de contato como SAC e internet devem buscar a facilidade em o cliente se manifestar e fazer suas solicitações, o que não significa, entretanto, que todas elas sejam atendidas.
A eficiência de bons meios de comunicação é completada com um rápido e adequado retorno ao cliente, pois a demora favorece a criação de idéias negativas na mente do cliente em relação à instituição.
As respostas dos bancos devem basear-se me dois aspectos:
1. Tempo de resposta ao cliente: o tempo sempre é computado pelo cliente.
2. Tipo de resposta: o cliente não quer explicações e sim soluções.
04. O marketing e o relacionamento bancário
O posicionamento do banco deve ser sempre verdadeiro, pois desenvolve na mente do cliente a expectativa de que algum valor é maior ou diferente naquela instituição. O posicionamento tambpem deve ser único, o que diferencia o banco da concorrência e estabelece mais facilmente os benefícios ofertados. Substituição da guerra de preços por preços premium.
A propaganda é outro fator importante, deve estar alinhada com a realidade e as possibilidades da instituição. A criação de expectativas que não são cumpridas frustra o cliente e pode ser fator decisivo para escolha de outra instituição.
Outro aspecto da comunicação é o período em que ela ocorre. Segundo estudos, os primeiros 90 dias de conta são os mais importantes para o relacionamento com o cliente.
Ações de relações públicas também são muito importantes. O patrocínio de eventos culturais, artísticos e sociais promove a formação de interlocutores externos favoráveis à empresa.
O marketing direto ou o e-marketing são, também, ferramentas importantes. Neste tipo de relacionamento deve-se evitar a impessoalidade. O cliente dá mais valor se quem enviou a mensagem esteja identificado por nome, setor e forma de contato.
O preço, apesar da grande concorrência, também é um fator importante, estudos mostram que quanto mais tempo de relacionamento o cliente possui com a instituição, menos taxas ele quer pagar. Os clientes antigos são mais sensíveis a variações de preços que os clientes mais recentes.
05. O marketing de relacionamento bancário
Customer Relationship Management (CRM) – Gerenciamento do relacionamento com os clientes.
O CRM se apóia em um sistema que gerencia bancos de dados, mas não se resume somente a isso. O gerenciamento deste banco de dados deve realizar uma segmentação eficaz e sob medida (ex: por volume de negócios). Também deve possibilitar a classificação conforme o momento de relacionamento (ex: iniciantes, estáveis, em declínio).
O CRM necessita do que se pode chamar “adoção corporativa”, ou seja, a idéia de gerenciar o cliente deve ser adotada por toda a organização, estar presente em todas as áreas e junto a todos os colaboradores. O CRM deve integrar todos os níveis da empresa, a imediata incorporação de todos os departamentos ao CRM é considerada a principal alavanca do seu sucesso.
Um bom sistema de CRM deve satisfazer a quatro aspectos fundamentais:
- ter aplicativos amigáveis com os usuários
- suas ferramentas devem propiciar aos usuários formas mais eficazes de realizarem suas tarefas
- os funcionários devem ser treinados pelo tempo que for necessário
- o suporte ao sistema deve ser fornecido em tempo integral
Uma das grandes vantagens de um eficaz CRM é evitar a perda de clientes, através de sinais de perda que o mesmo passa a apresentar. (ex: redução das aplicações, da movimentação na conta, do uso de cartão de crédito)
Outro fato peculiar aos bancos é a possibilidade de se manter um relacionamento a distância, muitos clientes abrem sua conta em uma agência e raramente voltam a ela, utilizando os meios eletrônicos disponíveis. Esses clientes muitas vezes só são vistos através de um bom CRM.
O CRM oferece inúmeras vantagens às instituições que conseguem implementá-lo, mas podemos citar as duas principais: maiores receitas e menores custos. A receita advêm da oferta mais adequada de produtos e serviços. A redução de custos se origina do fato que qualquer ação mais planejada e mais focada tende a evitar a dispersão de recursos ou destes serem ineficazes.
Onze aspectos importantes para o sucesso do CRM:
1. O executivo principal da empresa deve acreditar em CRM
2. Os departamentos devem ter objetivos alinhados
3. Implantar a estratégia primeiro e a tecnologia depois
4. Analisar os investimentos no longo prazo, visto que os resultados também acontecerão no futuro
5. Procurar implementar um CRM pequeno mas confiável, que possa viabilizar ganhos rápidos e alta adoção dos usuários
6. Verificar o que realmente a instituição precisa hoje e se o sistema poderá agregar novos módulos no futuro
7. Dados acurados
8. Implementar um CRM depois que a empresa estiver estabilizada em termos estruturais
9. Não interromper o treinamento
10. Começar pelo departamento que possui mais chances de obter resultados positivos
11. Pedir auxílio a um expert.
sexta-feira, 4 de dezembro de 2009
Mercado de capitais 01
DEFINIÇÃO
Conjunto de Instituições ou instrumentos que negociam com títulos e valores mobiliários
OBJETIVOS
•Canalização dos recursos dos agentes compradores para os agentes vendedores
•Sistema de distribuição de valores mobiliários que tem o propósito de viabilizar a capitalização das empresas e dar liquidez aos títulos emitidos por elas
SURGIMENTO
Surgiu quando o mercado de crédito deixou de atender às necessidades da atividade produtiva, no sentido de garantir um fluxo de recursos nas condições adequadas em termos de prazos, custos e exigibilidades.
Princípios
-Contribuir para o desenvolvimento econômico, atuando como propulsor de capitais para os investimentos, estimulando a formação de poupança privada
-Permitir e orientar a estruturação de uma sociedade pluralista, baseada na economia de mercado, permitindo a participação coletiva de forma ampla na riqueza e nos resultados da economia
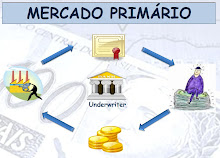
MERCADO PRIMÁRIO
* Criação de títulos
* Capitalização das empresas
- No mercado primário de ações é onde se negocia a subscrição (venda) de novas ações ao público
SUBSCRIÇÃO PARTICULAR
-Quando a emissão é subscrita totalmente pelos antigos acionistas (pode ser feita diretamente na empresa ou por meio de bolsa de valores
MERCADO SECUNDÁRIO
•Negociação de Títulos
•Troca de propriedade do título
•Liquidez aos títulos e incentivo ao mercado primário
DEFINIÇÃO
É onde ocorrem as transferências dos títulos entre os investidores e/ou instituições. Sua função, portanto, é dar liquidez aos títulos
CARACTERÍSTICAS
- Transparência
- Liquidez
- Eficiência
As negociações no mercado secundário dão-se de dois modos:
- Mercado de Balcão
DEFINIÇÃO
Mercado organizado de títulos, sem local determinado e sem controle ou garantia de uma bolsa de valores.
PRINCIPAIS CARACTERÍSTICAS
-ausência de um local centralizado fisicamente
-pouca influência das operações na cotação das ações
-não há homogeneidade em termos de participantes e operações
- Mercado de Bolsa
DEFINIÇÃO
É aquele em que as instituições do sistema de distribuição de títulos e valores mobiliários viabiliza o contato entre aqueles que compram ou vendem ações e valores mobiliários.
PRINCIPAIS CARACTERÍSTICAS
-livre concorrência, pluralidade de participações, homogeneidade de oportunidades
-homogeneidade de produto (todos os títulos negociados tem a mesma características)
-transparência na fixação do preço (práticas equitativas de mercado)
Financiamento de Investimentos
O mercado de capitais é fundamental para o crescimento econômico
VANTAGENS
-mais alternativas de financiamento para as empresas
-redução no custo global dos financiamentos
-diversificação e distribuição de riscos
-democratização do acesso ao capital
Mercado de Capitais Brasileiro
•Pouca expressão antes da década de 60
•Com a reforma do SFN em 64 foi criada a primeira Lei do Mercado de Capitais
•O início da década de 70 foi marcada pelo movimento especulativo, conhecido como “boom de 71”
•Em 1976 foi criada a Lei das Sociedades Anônimas e a 2ª Lei do Mercado de Capitais, que criou a CVM
•A abertura da economia na década de 90 aumentou a participação de investidores estrangeiros no mercado brasileiro
•Após período de forte crescimento em razão da abertura a bolsa reduz o número de empresas listadas e passa por um período de estagnação e concentração
•Em 2002 a Bovespa lidera o movimento Ação Cívica pelo Desenvolvimento do Mercado de Capitais. Nesta fase foi elaborado o Plano Diretor do Mercado de Capitais
ÓRGÃOS DISTRIBUIDORES
Sistema de distribuição e prestação de serviços é composto por:
-Sociedades Corretoras
-Sociedades Distribuidoras
-Bancos de investimento
-Bancos de Desenvolvimento
-Empresas de Liquidação e Custódia
CARACTERÍSTICAS
-No Brasil não existem títulos ao portador
-Quase a totalidade dos títulos é escritural
-Todos os negócios em bolsa são realizados por meio de sociedades corretora
-Todos os negócios são realizados em nome do cliente final
Segmentos do Mercado de Capitais
Não Institucionalizado
-Não está sujeito à regulamentação e ao controle das autoridades (ocorrem no mercado de balcão)
Institucionalizado
-Controlado pelos órgãos de controle e acompanhamento do mercado
O sistema de regulação do mercado de capitais é formado por quatro organismos:
-CMN
-Comissão Técnica da Moeda e do Crédito
-Bacen
-CVM
O mercado conta ainda com a BM&FBovespa Supervisão de Mercados (BSM)
Formas de controle e acompanhamento do mercado:
-Margens de Garantias
-Câmaras de compensação
-Sistema Circuit Breaker
Sistema Circuit Breaker
Mecanismo utilizado pela Bovespa que permite, na ocorrência de movimentos bruscos do mercado, o amortecimento e o balanceamento das ordens de compra e venda
-Regra1: quando o Ibovespa atingir baixa de 10% em relação ao fechamento do dia anterior os negócios são interrompidos por 30 minutos
-Regra2: reabertura dos negócios, caso o Ibovespa atingir baixa de 15% em relação ao fechamento do dia anterior os negócios são interrompidos por 1 hora
-Deve ser garantida a última meia hora de negociação
Mecanismos de garantia
-Margem de garantia
-Garantias do agente de compensação
-Fundo de Garantia da câmara de compensação
Os principais títulos negociados no mercado de capitais são os representativos do capital das companhias (ações) ou os representativos de empréstimos.
Os principais títulos negociados no mercado brasileiro são:
-Ações
-Debêntures
-Commercialpapers(Nota Promissória Comercial)
-Bônus de subscrição
-Certificados de depósito de valores mobiliários
-Índices representativos de carteira de ações
-Opções de compra e venda de valores mobiliário
-Direitos de subscrição
-Recibos de subscrição
-Quotas de fundos imobiliários
-Certificados de investimento audiovisual
-Contratos de parceria para engorda de animais
-Certificados representativos de contratos mercantis de compra e venda a termo de energia elétrica
-Depositary receipts(recibos de depósito)
-Certificados de recebíveis imobiliários (CRI)
Participantes (players)
-CVM
-Bolsas
-SCTVM
-Investidores PF
-Investidores PJ não institucionais
-Investidores Institucionais
-Agentes Autônomos de Investimento
-SDTVM
-Bancos Múltiplos e de Investimento
-Companhias de Capital Aberto
Os investidores podem ser divididos em dois grupos
-Particulares ou Individuais:
PF ou PJ que participam do mercado por si próprios
-Institucionais: PJ que movimentam recursos vultuosos no mercado de capitais
Investidores Institucionais:
São os participantes mais importantes do mercado devido ao grande volume de recursos captados de seu público
Investidores Institucionais:
-sociedades seguradoras
-entidades de previdência privada
-sociedades de capitalização
-clubes de investimento em ações
-fundos externos de investimento
-fundos mútuos de investimento
Conjunto de Instituições ou instrumentos que negociam com títulos e valores mobiliários
OBJETIVOS
•Canalização dos recursos dos agentes compradores para os agentes vendedores
•Sistema de distribuição de valores mobiliários que tem o propósito de viabilizar a capitalização das empresas e dar liquidez aos títulos emitidos por elas
SURGIMENTO
Surgiu quando o mercado de crédito deixou de atender às necessidades da atividade produtiva, no sentido de garantir um fluxo de recursos nas condições adequadas em termos de prazos, custos e exigibilidades.
Princípios
-Contribuir para o desenvolvimento econômico, atuando como propulsor de capitais para os investimentos, estimulando a formação de poupança privada
-Permitir e orientar a estruturação de uma sociedade pluralista, baseada na economia de mercado, permitindo a participação coletiva de forma ampla na riqueza e nos resultados da economia
MERCADO PRIMÁRIO
* Criação de títulos
* Capitalização das empresas
- No mercado primário de ações é onde se negocia a subscrição (venda) de novas ações ao público
SUBSCRIÇÃO PARTICULAR
-Quando a emissão é subscrita totalmente pelos antigos acionistas (pode ser feita diretamente na empresa ou por meio de bolsa de valores
MERCADO SECUNDÁRIO
•Negociação de Títulos
•Troca de propriedade do título
•Liquidez aos títulos e incentivo ao mercado primário
DEFINIÇÃO
É onde ocorrem as transferências dos títulos entre os investidores e/ou instituições. Sua função, portanto, é dar liquidez aos títulos
CARACTERÍSTICAS
- Transparência
- Liquidez
- Eficiência
As negociações no mercado secundário dão-se de dois modos:
- Mercado de Balcão
DEFINIÇÃO
Mercado organizado de títulos, sem local determinado e sem controle ou garantia de uma bolsa de valores.
PRINCIPAIS CARACTERÍSTICAS
-ausência de um local centralizado fisicamente
-pouca influência das operações na cotação das ações
-não há homogeneidade em termos de participantes e operações
- Mercado de Bolsa
DEFINIÇÃO
É aquele em que as instituições do sistema de distribuição de títulos e valores mobiliários viabiliza o contato entre aqueles que compram ou vendem ações e valores mobiliários.
PRINCIPAIS CARACTERÍSTICAS
-livre concorrência, pluralidade de participações, homogeneidade de oportunidades
-homogeneidade de produto (todos os títulos negociados tem a mesma características)
-transparência na fixação do preço (práticas equitativas de mercado)
Financiamento de Investimentos
O mercado de capitais é fundamental para o crescimento econômico
VANTAGENS
-mais alternativas de financiamento para as empresas
-redução no custo global dos financiamentos
-diversificação e distribuição de riscos
-democratização do acesso ao capital
Mercado de Capitais Brasileiro
•Pouca expressão antes da década de 60
•Com a reforma do SFN em 64 foi criada a primeira Lei do Mercado de Capitais
•O início da década de 70 foi marcada pelo movimento especulativo, conhecido como “boom de 71”
•Em 1976 foi criada a Lei das Sociedades Anônimas e a 2ª Lei do Mercado de Capitais, que criou a CVM
•A abertura da economia na década de 90 aumentou a participação de investidores estrangeiros no mercado brasileiro
•Após período de forte crescimento em razão da abertura a bolsa reduz o número de empresas listadas e passa por um período de estagnação e concentração
•Em 2002 a Bovespa lidera o movimento Ação Cívica pelo Desenvolvimento do Mercado de Capitais. Nesta fase foi elaborado o Plano Diretor do Mercado de Capitais
ÓRGÃOS DISTRIBUIDORES
Sistema de distribuição e prestação de serviços é composto por:
-Sociedades Corretoras
-Sociedades Distribuidoras
-Bancos de investimento
-Bancos de Desenvolvimento
-Empresas de Liquidação e Custódia
CARACTERÍSTICAS
-No Brasil não existem títulos ao portador
-Quase a totalidade dos títulos é escritural
-Todos os negócios em bolsa são realizados por meio de sociedades corretora
-Todos os negócios são realizados em nome do cliente final
Segmentos do Mercado de Capitais
Não Institucionalizado
-Não está sujeito à regulamentação e ao controle das autoridades (ocorrem no mercado de balcão)
Institucionalizado
-Controlado pelos órgãos de controle e acompanhamento do mercado
O sistema de regulação do mercado de capitais é formado por quatro organismos:
-CMN
-Comissão Técnica da Moeda e do Crédito
-Bacen
-CVM
O mercado conta ainda com a BM&FBovespa Supervisão de Mercados (BSM)
Formas de controle e acompanhamento do mercado:
-Margens de Garantias
-Câmaras de compensação
-Sistema Circuit Breaker
Sistema Circuit Breaker
Mecanismo utilizado pela Bovespa que permite, na ocorrência de movimentos bruscos do mercado, o amortecimento e o balanceamento das ordens de compra e venda
-Regra1: quando o Ibovespa atingir baixa de 10% em relação ao fechamento do dia anterior os negócios são interrompidos por 30 minutos
-Regra2: reabertura dos negócios, caso o Ibovespa atingir baixa de 15% em relação ao fechamento do dia anterior os negócios são interrompidos por 1 hora
-Deve ser garantida a última meia hora de negociação
Mecanismos de garantia
-Margem de garantia
-Garantias do agente de compensação
-Fundo de Garantia da câmara de compensação
Os principais títulos negociados no mercado de capitais são os representativos do capital das companhias (ações) ou os representativos de empréstimos.
Os principais títulos negociados no mercado brasileiro são:
-Ações
-Debêntures
-Commercialpapers(Nota Promissória Comercial)
-Bônus de subscrição
-Certificados de depósito de valores mobiliários
-Índices representativos de carteira de ações
-Opções de compra e venda de valores mobiliário
-Direitos de subscrição
-Recibos de subscrição
-Quotas de fundos imobiliários
-Certificados de investimento audiovisual
-Contratos de parceria para engorda de animais
-Certificados representativos de contratos mercantis de compra e venda a termo de energia elétrica
-Depositary receipts(recibos de depósito)
-Certificados de recebíveis imobiliários (CRI)
Participantes (players)
-CVM
-Bolsas
-SCTVM
-Investidores PF
-Investidores PJ não institucionais
-Investidores Institucionais
-Agentes Autônomos de Investimento
-SDTVM
-Bancos Múltiplos e de Investimento
-Companhias de Capital Aberto
Os investidores podem ser divididos em dois grupos
-Particulares ou Individuais:
PF ou PJ que participam do mercado por si próprios
-Institucionais: PJ que movimentam recursos vultuosos no mercado de capitais
Investidores Institucionais:
São os participantes mais importantes do mercado devido ao grande volume de recursos captados de seu público
Investidores Institucionais:
-sociedades seguradoras
-entidades de previdência privada
-sociedades de capitalização
-clubes de investimento em ações
-fundos externos de investimento
-fundos mútuos de investimento
quarta-feira, 2 de dezembro de 2009
SFN - estrutura e funções 01
SFN - Sistema Financeiro Nacional
O SFN é o conjunto de instituições intermediadoras de recursos na economia.
Foi criado a partir da Lei da Reforma Bancária n° 4.595, de 31 de dezembro de 1964 e da Lei de Mercado de Capitais n° 4.728, de 14 de julho de 1965, quando foram criados também o Conselho Monetário Nacional - CMN e o Banco Central do Brasil - BACEN, além de diferentes instituições de intermediação financeira, entre as quais, as integrantes do Sistema Financeiro da Habitação - SFH.
Posteriormente, foram incorporados ao quadro institucional do sistema a Comissão de Valores Mobiliários - CVM, criada pela Lei n° 6.385, de 7 de dezembro de 1976 e, mais recentemente, em 21 de setembro de 1988, através da Resolução n° 1.524 do BACEN, os Bancos Múltiplos.
O Sistema Financeiro Nacional conta com diversificado número de intermediários financeiros não bancários, com áreas específicas e bem determinadas de atuação
É a seguinte a composição do Sistema Financeiro Nacional:
a) SUBSISTEMA NORMATIVO: é aquele que normatiza, que cria as normas que orientarão o funcionamento do sistema. Suas funções são regular,controlar e exercer fiscalização sobre as instituições intermediadoras, disciplinar todas as modalidades de crédito bem como a emissão de títulos e valores mobiliários.
Fazem parte deste subsistema:
Conselho Monetário Nacional - CMN;
O CMN é o órgão deliberativo máximo do Sistema Financeiro Nacional. Compete-lhe estabelecer as diretrizes gerais das políticas monetária, cambial e creditícia; regular as condições de constituição, funcionamento e fiscalização das instituições financeiras e disciplinar os instrumentos de política monetária e cambial. O Conselho Monetário Nacional é presidido pelo Ministro de Estado da Fazenda e seus demais membros são o Ministro de Estado do Planejamento e Orçamento e o Presidente do Banco Central do Brasil.
Os serviços de secretaria do Conselho Monetário Nacional são executados pelo BACEN.
Junto ao CMN funciona a Comissão Técnica da Moeda e do Crédito (Comoc), composta pelo Presidente do Bacen, na qualidade de Coordenador, pelo Presidente da Comissão de Valores Mobiliários (CVM), pelo Secretário Executivo do Ministério do Planejamento e Orçamento, pelo Secretário Executivo do Ministério da Fazenda, pelo Secretário de Política Econômica do Ministério da Fazenda, pelo Secretário do Tesouro Nacional do Ministério da Fazenda e por quatro diretores do Bacen, indicados por seu Presidente.
Está previsto o funcionamento também junto ao CMN de comissões consultivas de Normas e Organização do Sistema Financeiro,de Mercado de Valores Mobiliários e de Futuros, de Crédito Rural, de Crédito Industrial, de Crédito Habitacional e para Saneamento e Infra-Estrutura Urbana, de Endividamento Público e de Política Monetária e Cambial.
Membros do CMN
-Ministro da Fazenda - Guido Mantega
-Ministro do Planejamento, Orçamento e Gestão - Paulo Bernardo Silva
-Presidente do Banco Central do Brasil - Henrique de Campos Meirelles
Competências do CMN
- adaptar o volume dos meios de pagamento às reais necessidades da economia nacional e o seu processo de desenvolvimento
- regular o valor interno da moeda, prevenindo ou corrigindo os surtos inflacionários ou deflacionários de origem interna ou externa
- regular o valor externo da moeda e o equilíbrio do balanço de pagamentos do país
- orientar a aplicação dos recursos das instituições financeiras públicas ou privadas, de forma a garantir condições favoráveis ao desenvolvimento equilibrado da economia nacional
- propiciar o aperfeiçoamento das instituições e dos instrumentos financeiros, de forma a tornar mais eficiente o sistema de pagamento e mobilização de recursos
- zelar pela liquidez e solvência das instituições financeiras
- coordenar as políticas monetária, creditícia, orçamentária, fiscal e da dívida pública interna e externa
Atribuições do CMN
- autorizar a emissão de papel-moeda
- aprovar os orçamentos monetários preparados pelo Bacen
- fixar diretrizes e normas de política cambial
- disciplinar o crédito em suas modalidades e as formas das operações creditícias
- estabelecer limites para remuneração das operações e serviços bancários ou financeiros
- determinar as taxas de recolhimento compulsório das instituições financeiras
- regulamentar as operações de redesconto e liquidez
- outorgar ao Bacen o monopólio de operações de câmbio quando o balanço de pagamentos o exigir
- estabelecer normas a serem seguidas pelo Bacen nas transações com títulos públicos
- regular a constituição, o funcionamento e a fiscalização de todas as instituições financeiras que operam no país
Banco Central do Brasil - BACEN;
É uma autarquia federal a qual compete cumprir e fazer cumprir as disposições que lhe são atribuídas pela legislação em vigor e as normas expedidas pelo Conselho Monetário Nacional.
Foi criado pela Lei nº 4.595, de 31.12.64. É o responsável pela execução das normas que regulam o funcionamento do Sistema Financeiro Nacional. Tem como atribuições agir como banco dos bancos, gestor do Sistema Financeiro Nacional, executor da política monetária, banco emissor e banqueiro do governo.
Por caber-lhe controlar o volume de reservas dos bancos comerciais e, também, o volume de moeda escritural - isto é, depósitos em conta – que os bancos podem criar, é um banco de vital importância dentro do Sistema Financeiro Nacional.
O BACEN é o órgão responsável pela execução das normas que regulam o SFN. São suas atribuições agir como: banco dos bancos, gestor do SFN, executor da política monetária, banco emissor e banqueiro do governo.
Apesar de discussões que se desenvolvem há muitos anos, o BACEN ainda não é uma instituição independente estando fortemente ligada ao Governo Federal.
Atribuições do Bacen
- emitir papel-moeda e moeda metálica nas condições e limites autorizados pelo CMN
- executar os serviços do meio circulante
- receber os recolhimentos compulsórios dos bancos comerciais e os depósitos voluntários das instituições financeiras e bancárias que operam no país
- realizar operações de redesconto e empréstimos às instituições financeiras dentro de um enfoque de política econômica do Governo ou como socorro a problemas de liquidez
- regular a execução dos serviços de compensação de cheques e outros papéis
- efetuar, como instrumento de política monetária, operações de compra e venda de títulos públicos federais
- emitir títulos de responsabilidade própria, de acordo com as condições estabelecidas pelo CMN
- exercer o controle do crédito sob todas suas formas
- exercer a fiscalização das instituições financeiras, punindo-as quando necessário
- autorizar o funcionamento, estabelecendo a dinâmica operacional, de todas as instituições financeiras privadas
- vigiar a interferência de outras empresas nos mercados financeiros e de capitais
- controlar o fluxo de capitais estrangeiros, garantindo o correto funcionamento do mercado cambial, operando, inclusive, via ouro, moeda ou operações de crédito no exterior
O Bacen é considerado
Banco dos Bancos
- Depósitos compulsórios
- Redesconto de Liquidez
Gestor do SFN
- Normas
- Autorizações
- Fiscalização
- Intervenção
Executor da Política Monetária
- Controle dos meios de pagamento (liquidez no mercado)
- Orçamento monetário
- Instrumentos de política monetária
Banco Emissor
- Emissão do meio circulante
- Saneamento do meio circulante
Banqueiro do Governo
- Financiamento do tesouro nacional (via emissão de títulos públicos)
- Administração da dívida pública interna e externa
- Gestor e fiel depositário das reservas internacionais do país
- Representante, junto às instituições financeiras internacionais, do Sistema Financeiro Nacional
É por meio do Bacen que o Estado intervém diretamente no sistema financeiro e, indiretamente, na economia.
Comissão de Valores Mobiliários - CVM.
Ela é vinculada ao Governo Federal e seus objetivos podem sintetizados em apenas um: o fortalecimento do mercado acionário.
É o órgão normativo do sistema financeiro, especificamente voltado para o desenvolvimento, a disciplina e a fiscalização do mercado de valores mobiliários não emitidos pelo sistema financeiro e pelo Tesouro Nacional, basicamente o mercado de ações e debêntures
Objetivos fundamentais
- estimular a aplicação de poupança no mercado mobiliário (estimular a formação de poupança e sua aplicação no mercado de ações)
- assegurar o funcionamento eficiente e regular das bolsas de valores e instituições auxiliares que operem neste mercado
- proteger os titulares de valores mobiliários contra emissões irregulares e outros tipos de atos ilegais que manipulem preços de valores mobiliários nos mercados primários e secundários de ações
- fiscalizar a emissão, o registro, a distribuição e a negociação de títulos emitidos pelas sociedades anônimas de capital aberto
Como valores mobiliários, podemos citar: ações, partes beneficiárias, debêntures, bônus de subscrição, certificados de depósitos de valores mobiliários, nota promissória comercial, índices representativos de ações, opções de compra e venda de valores mobiliários, direitos de subscrição, cotas de fundos de renda variável, cotas de fundos imobiliários e certificados de investimento audiovisual.
O fortalecimento do mercado de ações é o objetivo final da CVM
CRSFN - Conselho de Recursos do SFN;
Tem como atribuições julgar em segunda e última instância administrativa os recursos interpostos das decisões relativas às penalidades administrativas aplicadas pelo Banco Central do Brasil, pela Comissão de Valores Mobiliários e pela Secretaria de Comércio Exterior.
O Conselho tem, ainda, como finalidade julgar os recursos de ofício interpostos pelos órgãos de primeira instância, das decisões que concluírem pela não aplicação de penalidades.
É integrado por oito conselheiros:
- um representante do Ministério da Fazenda (Presidente),
- um representante do Banco Central do Brasil,
- um representante da Secretaria de Comércio Exterior,
- um representante da Comissão de Valores Mobiliários,
- quatro representantes das entidades de classe dos mercados afins.
São designados pelo Ministro da Fazenda, com mandato de dois anos, podendo ser reconduzidos uma vez.
Junto ao conselho, trabalha um Procurador da Fazenda Nacional, designado pelo Procurador Geral da Fazenda, com a atribuição de zelar pela fiel observância das leis, decretos, regulamentos e demais atos administrativos.
Tem como Vice-Presidente uma pessoa designada pelo Ministério da Fazenda entre os representantes das entidades de classe.
COPOM – Comitê de Política Monetária do Banco Central do Brasil
O COPOM foi instituído em 20 de junho de l996. Tem como objetivo de estabelecer as diretrizes da política monetária e definir a taxa de juros. Regulamentarmente, os seus objetivos são implementar a política monetária, definir a meta da taxa SELIC e seu eventual viés e analisar o Relatório de Inflação.
A taxa de juros, fixada na reunião do COPOM, é a meta para a taxa SELIC.
A taxa SELIC é a taxa média dos financiamentos diários, com lastro em títulos federais, apurados no Sistema Especial de Liquidação e Custódia e vigora por todo o período entre reuniões ordinárias do Comitê.
O COPOM também pode definir o viés, isto é, a tendência das taxas de juros e de alta ou de baixa, atribuindo prerrogativa ao Presidente do BACEN para alterar a taxa, de acordo com o viés estabelecido, entre uma e outra reunião ordinária do COPOM.
Central de Custódia e Liquidação Financeira de Títulos – CETIP
A Central de Custódia e Liquidação Financeira de Títulos – CETIP é depositária principalmente de títulos de renda fixa privados, tais como, Certificados de Depósitos Bancários – CDB, Recibos de Depósitos Bancários – RDB, Depósitos Interfinanceiros – DI, Letras de Câmbio – LC, Letras Hipotecárias – LH, debêntures e commercial papers.
Também é depositária de títulos públicos estaduais e municipais e títulos representativos de dívidas de responsabilidade do Tesouro Nacional, de que são exemplos os relacionados com empresas estatais extintas, com o Fundo de Compensação de Variação Salarial – FCVS, com o Programa de Garantia da Atividade Agropecuária – PROAGRO e com Títulos da Dívida Agrária – TODA.
Como depositária, a CETIP processa a emissão, a custódia e o resgate dos títulos, incluindo o pagamento de juros. Na quase totalidade, os títulos são emitidos escrituralmente, isto é, apenas de forma eletrônica. Quando emitidos em papel são custodiados em bancos autorizados.
Participam da CETIP bancos comerciais e múltiplos, caixa econômica, bancos de investimento, bancos de desenvolvimento, sociedades corretoras de valores, sociedades distribuidoras de valores, sociedades corretoras de mercadorias e de contratos futuros, empresas de leasing, companhias de seguro, bolsas de valores, bolsas de mercadorias e futuros, investidores institucionais, pessoas jurídicas não-financeiras, inclusive fundos de investimentos e sociedades de previdência privada, investidores estrangeiros, além de outras instituições também autorizadas a operar nos mercados financeiro e de capitais.
Sistema Especial de Liquidação e de Custódia – SELIC
O Sistema Especial de Liquidação e de Custódia – SELIC é o depositário central dos títulos emitidos pelo Tesouro Nacional e pelo BACEN. Como depositário, processa a emissão, o resgate, o pagamento dos juros e a custódia. Os títulos são emitidos de forma eletrônica, logo, escriturais.
A liquidação financeira das operações é efetivada por intermédio do Sistema de Transferência de Reservas – STR ao qual o SELIC é interligado. O sistema é gerido pelo BACEN é por ele operado em parceria com a Associação Nacional das Instituições do Mercado Aberto – ANDIMA
O SFN é o conjunto de instituições intermediadoras de recursos na economia.
Foi criado a partir da Lei da Reforma Bancária n° 4.595, de 31 de dezembro de 1964 e da Lei de Mercado de Capitais n° 4.728, de 14 de julho de 1965, quando foram criados também o Conselho Monetário Nacional - CMN e o Banco Central do Brasil - BACEN, além de diferentes instituições de intermediação financeira, entre as quais, as integrantes do Sistema Financeiro da Habitação - SFH.
Posteriormente, foram incorporados ao quadro institucional do sistema a Comissão de Valores Mobiliários - CVM, criada pela Lei n° 6.385, de 7 de dezembro de 1976 e, mais recentemente, em 21 de setembro de 1988, através da Resolução n° 1.524 do BACEN, os Bancos Múltiplos.
O Sistema Financeiro Nacional conta com diversificado número de intermediários financeiros não bancários, com áreas específicas e bem determinadas de atuação
É a seguinte a composição do Sistema Financeiro Nacional:
a) SUBSISTEMA NORMATIVO: é aquele que normatiza, que cria as normas que orientarão o funcionamento do sistema. Suas funções são regular,controlar e exercer fiscalização sobre as instituições intermediadoras, disciplinar todas as modalidades de crédito bem como a emissão de títulos e valores mobiliários.
Fazem parte deste subsistema:
Conselho Monetário Nacional - CMN;
O CMN é o órgão deliberativo máximo do Sistema Financeiro Nacional. Compete-lhe estabelecer as diretrizes gerais das políticas monetária, cambial e creditícia; regular as condições de constituição, funcionamento e fiscalização das instituições financeiras e disciplinar os instrumentos de política monetária e cambial. O Conselho Monetário Nacional é presidido pelo Ministro de Estado da Fazenda e seus demais membros são o Ministro de Estado do Planejamento e Orçamento e o Presidente do Banco Central do Brasil.
Os serviços de secretaria do Conselho Monetário Nacional são executados pelo BACEN.
Junto ao CMN funciona a Comissão Técnica da Moeda e do Crédito (Comoc), composta pelo Presidente do Bacen, na qualidade de Coordenador, pelo Presidente da Comissão de Valores Mobiliários (CVM), pelo Secretário Executivo do Ministério do Planejamento e Orçamento, pelo Secretário Executivo do Ministério da Fazenda, pelo Secretário de Política Econômica do Ministério da Fazenda, pelo Secretário do Tesouro Nacional do Ministério da Fazenda e por quatro diretores do Bacen, indicados por seu Presidente.
Está previsto o funcionamento também junto ao CMN de comissões consultivas de Normas e Organização do Sistema Financeiro,de Mercado de Valores Mobiliários e de Futuros, de Crédito Rural, de Crédito Industrial, de Crédito Habitacional e para Saneamento e Infra-Estrutura Urbana, de Endividamento Público e de Política Monetária e Cambial.
Membros do CMN
-Ministro da Fazenda - Guido Mantega
-Ministro do Planejamento, Orçamento e Gestão - Paulo Bernardo Silva
-Presidente do Banco Central do Brasil - Henrique de Campos Meirelles
Competências do CMN
- adaptar o volume dos meios de pagamento às reais necessidades da economia nacional e o seu processo de desenvolvimento
- regular o valor interno da moeda, prevenindo ou corrigindo os surtos inflacionários ou deflacionários de origem interna ou externa
- regular o valor externo da moeda e o equilíbrio do balanço de pagamentos do país
- orientar a aplicação dos recursos das instituições financeiras públicas ou privadas, de forma a garantir condições favoráveis ao desenvolvimento equilibrado da economia nacional
- propiciar o aperfeiçoamento das instituições e dos instrumentos financeiros, de forma a tornar mais eficiente o sistema de pagamento e mobilização de recursos
- zelar pela liquidez e solvência das instituições financeiras
- coordenar as políticas monetária, creditícia, orçamentária, fiscal e da dívida pública interna e externa
Atribuições do CMN
- autorizar a emissão de papel-moeda
- aprovar os orçamentos monetários preparados pelo Bacen
- fixar diretrizes e normas de política cambial
- disciplinar o crédito em suas modalidades e as formas das operações creditícias
- estabelecer limites para remuneração das operações e serviços bancários ou financeiros
- determinar as taxas de recolhimento compulsório das instituições financeiras
- regulamentar as operações de redesconto e liquidez
- outorgar ao Bacen o monopólio de operações de câmbio quando o balanço de pagamentos o exigir
- estabelecer normas a serem seguidas pelo Bacen nas transações com títulos públicos
- regular a constituição, o funcionamento e a fiscalização de todas as instituições financeiras que operam no país
Banco Central do Brasil - BACEN;
É uma autarquia federal a qual compete cumprir e fazer cumprir as disposições que lhe são atribuídas pela legislação em vigor e as normas expedidas pelo Conselho Monetário Nacional.
Foi criado pela Lei nº 4.595, de 31.12.64. É o responsável pela execução das normas que regulam o funcionamento do Sistema Financeiro Nacional. Tem como atribuições agir como banco dos bancos, gestor do Sistema Financeiro Nacional, executor da política monetária, banco emissor e banqueiro do governo.
Por caber-lhe controlar o volume de reservas dos bancos comerciais e, também, o volume de moeda escritural - isto é, depósitos em conta – que os bancos podem criar, é um banco de vital importância dentro do Sistema Financeiro Nacional.
O BACEN é o órgão responsável pela execução das normas que regulam o SFN. São suas atribuições agir como: banco dos bancos, gestor do SFN, executor da política monetária, banco emissor e banqueiro do governo.
Apesar de discussões que se desenvolvem há muitos anos, o BACEN ainda não é uma instituição independente estando fortemente ligada ao Governo Federal.
Atribuições do Bacen
- emitir papel-moeda e moeda metálica nas condições e limites autorizados pelo CMN
- executar os serviços do meio circulante
- receber os recolhimentos compulsórios dos bancos comerciais e os depósitos voluntários das instituições financeiras e bancárias que operam no país
- realizar operações de redesconto e empréstimos às instituições financeiras dentro de um enfoque de política econômica do Governo ou como socorro a problemas de liquidez
- regular a execução dos serviços de compensação de cheques e outros papéis
- efetuar, como instrumento de política monetária, operações de compra e venda de títulos públicos federais
- emitir títulos de responsabilidade própria, de acordo com as condições estabelecidas pelo CMN
- exercer o controle do crédito sob todas suas formas
- exercer a fiscalização das instituições financeiras, punindo-as quando necessário
- autorizar o funcionamento, estabelecendo a dinâmica operacional, de todas as instituições financeiras privadas
- vigiar a interferência de outras empresas nos mercados financeiros e de capitais
- controlar o fluxo de capitais estrangeiros, garantindo o correto funcionamento do mercado cambial, operando, inclusive, via ouro, moeda ou operações de crédito no exterior
O Bacen é considerado
Banco dos Bancos
- Depósitos compulsórios
- Redesconto de Liquidez
Gestor do SFN
- Normas
- Autorizações
- Fiscalização
- Intervenção
Executor da Política Monetária
- Controle dos meios de pagamento (liquidez no mercado)
- Orçamento monetário
- Instrumentos de política monetária
Banco Emissor
- Emissão do meio circulante
- Saneamento do meio circulante
Banqueiro do Governo
- Financiamento do tesouro nacional (via emissão de títulos públicos)
- Administração da dívida pública interna e externa
- Gestor e fiel depositário das reservas internacionais do país
- Representante, junto às instituições financeiras internacionais, do Sistema Financeiro Nacional
É por meio do Bacen que o Estado intervém diretamente no sistema financeiro e, indiretamente, na economia.
Comissão de Valores Mobiliários - CVM.
Ela é vinculada ao Governo Federal e seus objetivos podem sintetizados em apenas um: o fortalecimento do mercado acionário.
É o órgão normativo do sistema financeiro, especificamente voltado para o desenvolvimento, a disciplina e a fiscalização do mercado de valores mobiliários não emitidos pelo sistema financeiro e pelo Tesouro Nacional, basicamente o mercado de ações e debêntures
Objetivos fundamentais
- estimular a aplicação de poupança no mercado mobiliário (estimular a formação de poupança e sua aplicação no mercado de ações)
- assegurar o funcionamento eficiente e regular das bolsas de valores e instituições auxiliares que operem neste mercado
- proteger os titulares de valores mobiliários contra emissões irregulares e outros tipos de atos ilegais que manipulem preços de valores mobiliários nos mercados primários e secundários de ações
- fiscalizar a emissão, o registro, a distribuição e a negociação de títulos emitidos pelas sociedades anônimas de capital aberto
Como valores mobiliários, podemos citar: ações, partes beneficiárias, debêntures, bônus de subscrição, certificados de depósitos de valores mobiliários, nota promissória comercial, índices representativos de ações, opções de compra e venda de valores mobiliários, direitos de subscrição, cotas de fundos de renda variável, cotas de fundos imobiliários e certificados de investimento audiovisual.
O fortalecimento do mercado de ações é o objetivo final da CVM
CRSFN - Conselho de Recursos do SFN;
Tem como atribuições julgar em segunda e última instância administrativa os recursos interpostos das decisões relativas às penalidades administrativas aplicadas pelo Banco Central do Brasil, pela Comissão de Valores Mobiliários e pela Secretaria de Comércio Exterior.
O Conselho tem, ainda, como finalidade julgar os recursos de ofício interpostos pelos órgãos de primeira instância, das decisões que concluírem pela não aplicação de penalidades.
É integrado por oito conselheiros:
- um representante do Ministério da Fazenda (Presidente),
- um representante do Banco Central do Brasil,
- um representante da Secretaria de Comércio Exterior,
- um representante da Comissão de Valores Mobiliários,
- quatro representantes das entidades de classe dos mercados afins.
São designados pelo Ministro da Fazenda, com mandato de dois anos, podendo ser reconduzidos uma vez.
Junto ao conselho, trabalha um Procurador da Fazenda Nacional, designado pelo Procurador Geral da Fazenda, com a atribuição de zelar pela fiel observância das leis, decretos, regulamentos e demais atos administrativos.
Tem como Vice-Presidente uma pessoa designada pelo Ministério da Fazenda entre os representantes das entidades de classe.
COPOM – Comitê de Política Monetária do Banco Central do Brasil
O COPOM foi instituído em 20 de junho de l996. Tem como objetivo de estabelecer as diretrizes da política monetária e definir a taxa de juros. Regulamentarmente, os seus objetivos são implementar a política monetária, definir a meta da taxa SELIC e seu eventual viés e analisar o Relatório de Inflação.
A taxa de juros, fixada na reunião do COPOM, é a meta para a taxa SELIC.
A taxa SELIC é a taxa média dos financiamentos diários, com lastro em títulos federais, apurados no Sistema Especial de Liquidação e Custódia e vigora por todo o período entre reuniões ordinárias do Comitê.
O COPOM também pode definir o viés, isto é, a tendência das taxas de juros e de alta ou de baixa, atribuindo prerrogativa ao Presidente do BACEN para alterar a taxa, de acordo com o viés estabelecido, entre uma e outra reunião ordinária do COPOM.
Central de Custódia e Liquidação Financeira de Títulos – CETIP
A Central de Custódia e Liquidação Financeira de Títulos – CETIP é depositária principalmente de títulos de renda fixa privados, tais como, Certificados de Depósitos Bancários – CDB, Recibos de Depósitos Bancários – RDB, Depósitos Interfinanceiros – DI, Letras de Câmbio – LC, Letras Hipotecárias – LH, debêntures e commercial papers.
Também é depositária de títulos públicos estaduais e municipais e títulos representativos de dívidas de responsabilidade do Tesouro Nacional, de que são exemplos os relacionados com empresas estatais extintas, com o Fundo de Compensação de Variação Salarial – FCVS, com o Programa de Garantia da Atividade Agropecuária – PROAGRO e com Títulos da Dívida Agrária – TODA.
Como depositária, a CETIP processa a emissão, a custódia e o resgate dos títulos, incluindo o pagamento de juros. Na quase totalidade, os títulos são emitidos escrituralmente, isto é, apenas de forma eletrônica. Quando emitidos em papel são custodiados em bancos autorizados.
Participam da CETIP bancos comerciais e múltiplos, caixa econômica, bancos de investimento, bancos de desenvolvimento, sociedades corretoras de valores, sociedades distribuidoras de valores, sociedades corretoras de mercadorias e de contratos futuros, empresas de leasing, companhias de seguro, bolsas de valores, bolsas de mercadorias e futuros, investidores institucionais, pessoas jurídicas não-financeiras, inclusive fundos de investimentos e sociedades de previdência privada, investidores estrangeiros, além de outras instituições também autorizadas a operar nos mercados financeiro e de capitais.
Sistema Especial de Liquidação e de Custódia – SELIC
O Sistema Especial de Liquidação e de Custódia – SELIC é o depositário central dos títulos emitidos pelo Tesouro Nacional e pelo BACEN. Como depositário, processa a emissão, o resgate, o pagamento dos juros e a custódia. Os títulos são emitidos de forma eletrônica, logo, escriturais.
A liquidação financeira das operações é efetivada por intermédio do Sistema de Transferência de Reservas – STR ao qual o SELIC é interligado. O sistema é gerido pelo BACEN é por ele operado em parceria com a Associação Nacional das Instituições do Mercado Aberto – ANDIMA
terça-feira, 1 de dezembro de 2009
Governança corporativa 02
A tarefa de supervisionar e garantir a execução das normas e regras estipuladas no Regulamento de Listagem do Novo Mercado e Níveis Diferenciados de Governança Corporativa é da Bovespa. Com a criação do Novo Mercado, o mercado da Bovespa assumiu uma configuração baseada num conjunto de normas de condutas para empresas, administradores e controladores. Essa configuração leva a quatro mercados:
- Tradicional
- Nível 1
- Nível 2
- Novo Mercado
Novo Mercado
Adicionalmente, ter apenas ações ordinárias
Nível 2
Adicionalmente, assumir compromissos societários
Nível 1
Adicionalmente, assumir compromissos de transparência
Mercado Tradicional
Atender a regulamentação
Compromissos adicionais nos níveis da Bovespa
Os níveis diferenciados de governança corporativa definem um conjunto de normas de conduta para as empresas, administradores e controladores consideradas importantes para uma boa valorização das ações e outros ativos emitidos pela companhia.
Nível 1
Padrões intermediários de governança
- melhoria na prestação de informações ao mercado
- Adoção de mecanismos para o aumento da dispersão das ações em oferta
Nível 2
Alto padrão de governança
- Empresas e controladores adotam um conjunto bem mais amplos de práticas de governança corporativa e de direitos adicionais para os acionistas minoritários:
- tag alone de 100% para ONs e 70% para PNs
- câmara de arbitragem
- preferenciais com direito a voto em algumas ocasiões
Novo Mercado
Padrões superiores de governança
- somente ações ONs
- possibilidade de minoritários com assento no conselho
- Conselho de Administração com, no mínimo, 5 membros
- realização de ofertas públicas que favoreçam a dispersão do capital
- free float
- câmara de arbitragem
Óticas e Benefícios
Investidores
- maior transparência nos processos
- mais respeito com seus direitos societários
- redução de riscos
Empresas
- melhoria na imagem institucional
- valorização das ações
- menor custo do capital
Mercado acionário
- aumento da liquidez
- aumento das emissões
Brasil
- empresas mais fortes e competitivas
- fortalecimento do mercado de capitais
- Tradicional
- Nível 1
- Nível 2
- Novo Mercado
Novo Mercado
Adicionalmente, ter apenas ações ordinárias
Nível 2
Adicionalmente, assumir compromissos societários
Nível 1
Adicionalmente, assumir compromissos de transparência
Mercado Tradicional
Atender a regulamentação
Compromissos adicionais nos níveis da Bovespa
Os níveis diferenciados de governança corporativa definem um conjunto de normas de conduta para as empresas, administradores e controladores consideradas importantes para uma boa valorização das ações e outros ativos emitidos pela companhia.
Nível 1
Padrões intermediários de governança
- melhoria na prestação de informações ao mercado
- Adoção de mecanismos para o aumento da dispersão das ações em oferta
Nível 2
Alto padrão de governança
- Empresas e controladores adotam um conjunto bem mais amplos de práticas de governança corporativa e de direitos adicionais para os acionistas minoritários:
- tag alone de 100% para ONs e 70% para PNs
- câmara de arbitragem
- preferenciais com direito a voto em algumas ocasiões
Novo Mercado
Padrões superiores de governança
- somente ações ONs
- possibilidade de minoritários com assento no conselho
- Conselho de Administração com, no mínimo, 5 membros
- realização de ofertas públicas que favoreçam a dispersão do capital
- free float
- câmara de arbitragem
Óticas e Benefícios
Investidores
- maior transparência nos processos
- mais respeito com seus direitos societários
- redução de riscos
Empresas
- melhoria na imagem institucional
- valorização das ações
- menor custo do capital
Mercado acionário
- aumento da liquidez
- aumento das emissões
Brasil
- empresas mais fortes e competitivas
- fortalecimento do mercado de capitais
Assinar:
Postagens (Atom)